


Puntos clave
- El salario es solo la base del costo.
- Los impuestos y beneficios a cargo del empleador son costos reales en efectivo.
- Las vacaciones reducen las horas productivas.
- Los gastos generales incluyen espacio, equipo, software y gestión.
- El costo por hora productiva es mejor insumo de precios que el salario.
Empieza por el salario
El salario es la retribución anual acordada antes de los costos del empleador. Es la partida más grande para la mayoría de los puestos, pero no es el total. Un presupuesto que se detiene en el salario subestimará la contratación y puede fijar precios de servicios por debajo de lo debido.
Impuestos a cargo del empleador
En Estados Unidos, los empleadores pagan impuestos de Seguridad Social y Medicare, impuestos federales y estatales de desempleo, y el seguro de compensación laboral. Las tasas y las bases salariales varían por estado y por año. La calculadora usa un porcentaje único por simplicidad; usa las tasas reales de tu proveedor de nómina.
Beneficios y seguros
El seguro de salud, las aportaciones a la jubilación, las licencias pagadas y otros beneficios forman parte del paquete. Algunos son obligatorios y otros son competitivos. Suma el costo anual real del empleador, no la deducción en la nómina del empleado.
Gastos generales y horas productivas
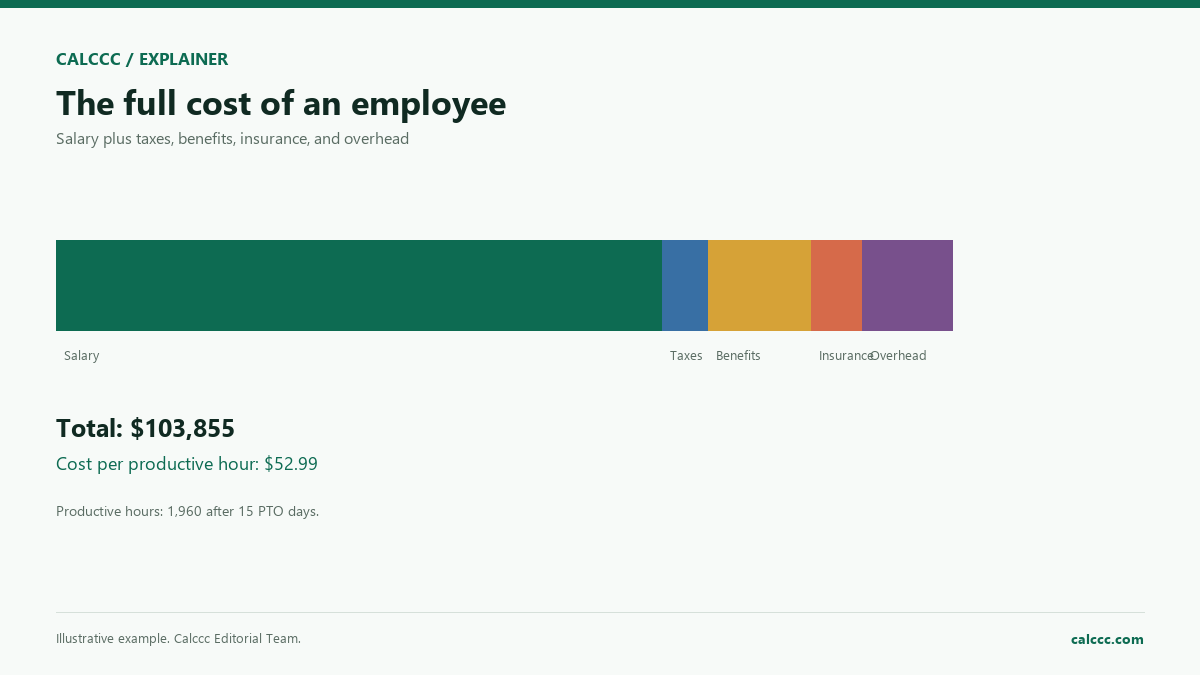
Los gastos generales incluyen el espacio de oficina, el equipo, el software, los servicios públicos, la gestión y el reclutamiento. Asignarlos como un porcentaje del salario es una aproximación práctica. Las horas productivas son las horas pagadas menos las vacaciones y el demás tiempo no trabajado. Un puesto con 40 horas pagadas semanales y 15 días de vacaciones tiene unas 1,960 horas productivas, no 2,080.
Un ejemplo trabajado
Un salario de €70,000 con un 7.65% de impuesto laboral a cargo del empleador, €12,000 de beneficios, €6,000 de seguros, 15% de gastos generales, 40 horas pagadas y 15 días de vacaciones cuesta unos €103,855 al año. Son €52.99 por hora productiva y un multiplicador de 1.48× sobre el salario.
Costos de tiempo completo, tiempo parcial y contratista
Un empleado a tiempo parcial puede tener un salario menor pero un costo fijo similar en equipo, software y gestión. Un contratista no genera impuestos laborales ni beneficios del empleador de la misma forma, pero su tarifa suele ser más alta y las reglas de clasificación son estrictas. Clasificar mal a un empleado como contratista puede generar exposición fiscal y legal.
Para presupuestar, separa los costos fijos de los variables. Los beneficios y los seguros suelen ser fijos por empleado; las horas extra y los bonos son variables. Un plan de contratación debe mostrar ambos.
Costo del primer año frente al de régimen estable
El primer año puede incluir reclutamiento, incorporación, formación y equipo. Esos costos pueden ser del 10–20% del salario o más. El costo en régimen estable es menor, pero sigue incluyendo beneficios, impuestos y gastos generales. Usa un presupuesto de primer año para planificar el efectivo y uno de régimen estable para fijar precios.
Implicaciones para los precios
Si un empleado cuesta €52.99 por hora productiva, un servicio a €60 por hora deja solo €7 para el beneficio, el tiempo no facturable y el desarrollo de negocio. Por eso muchos negocios de servicios usan un multiplicador de 2–3× el costo por hora para sus tarifas facturables. El multiplicador adecuado depende de la utilización y de los gastos generales.
Presupuestar vacantes y rotación
Un puesto vacante sigue teniendo costos de reclutamiento y de gestión. La rotación añade costos de salida, contratación y formación, y puede reducir la productividad del equipo. Un modelo de costos simple debe incluir una provisión para reclutamiento y una rampa de formación. Esos costos suelen ser mayores que la partida de beneficios en una contratación de primer año.
Para un equipo en crecimiento, modela el costo con varios niveles de plantilla. Los gastos generales fijos pueden dar un salto cuando se necesita una nueva oficina, un gerente o un nivel de software superior. Un promedio por empleado puede ocultar esos saltos.
Revisa el modelo cada trimestre
Las tasas de impuestos laborales, las renovaciones de seguros y los costos de beneficios cambian. Un presupuesto hecho una sola vez puede desviarse. Revisa el costo real por empleado cada trimestre y actualiza las tasas, sobre todo antes de fijar precios para el año siguiente.
Usa datos reales de nómina
La calculadora es una herramienta de planificación. Cuando el empleado ya está en nómina, sustituye las estimaciones por las facturas reales de impuestos, beneficios y seguros. La diferencia puede ser de varios miles de euros al año, sobre todo en puestos con comisiones u horas extra.
Preguntas frecuentes
¿Qué tasa de gastos generales debo usar?
Usa tus datos contables. Un porcentaje genérico es solo un punto de partida; los costos de espacio y de gestión varían mucho.
¿Debo incluir reclutamiento y formación?
Para un presupuesto de primer año, sí. Son fáciles de olvidar y pueden ser materiales.
¿El costo por hora es lo mismo que una tarifa facturable?
No. Una tarifa facturable también debe cubrir el beneficio, el tiempo no facturable y el desarrollo de negocio.
¿Cuentan los beneficios si el empleado los rechaza?
Solo cuenta el costo real del empleador. Un beneficio rechazado puede reducir el costo, pero algunos beneficios son obligatorios.
Cómo verificamos esta guía
Verificamos la aritmética del costo total con la calculadora y comparamos las categorías con los datos de costos laborales de la BLS y la guía de impuestos laborales del IRS. Las tasas son ejemplos, no asesoría fiscal.
Costo con todos los conceptos incluidos
Un salario de €70,000 puede costar €98,000–€112,000 con todos los conceptos incluidos. El multiplicador depende de los beneficios y de la ubicación.
Qué comparar
Compara salario, beneficios, impuestos y gastos generales. Una tarifa de contratista no es comparable con el costo de un empleado sin la carga.
Actualización de la calculadora en 2026: qué cambió
La calculadora enlazada se ha mejorado. Ahora incluye una hoja de trabajo profesional con los datos utilizados, el método y el alcance, y una comprobación de sensibilidad de una variable para herramientas financieras. Puedes guardar dos conjuntos de datos como Escenarios A/B y comparar los resultados en paralelo. La acción Imprimir / PDF genera una hoja de trabajo con la marca, y las calculadoras que producen tablas pueden exportar un CSV.
La página también explica por qué un banco, un prestamista, un bróker o un proveedor pueden cotizar un número distinto: tasa frente a APR, comisiones, precios según el riesgo de crédito, impuestos, seguros y plazos. Usa la cotización escrita o el Loan Estimate como documento vinculante, no la estimación de la calculadora.


