Qué hace esta calculadora
Una Roth IRA se financia con dinero después de impuestos, y los retiros cualificados en la jubilación están libres de impuestos. Esa ventaja hace que la proyección dependa sobre todo del tiempo, de la cantidad aportada y de la rentabilidad. La calculadora supone aportaciones anuales al final del año y una rentabilidad constante. No modela los límites de ingresos del IRS, las aportaciones de recuperación, las comisiones ni las distribuciones mínimas. Es una herramienta educativa del sistema de jubilación de Estados Unidos.
Cómo usarla
- Introduce tu edad actual y la edad a la que piensas jubilarte.
- Introduce el saldo actual de la Roth IRA.
- Introduce la aportación anual prevista.
- Ajusta el incremento anual de la aportación si esperas aportar más con el tiempo.
- Introduce la rentabilidad esperada y la inflación.
- Revisa el saldo proyectado y su valor en dólares de hoy.
Cómo funciona
Ejemplos de cálculo
Ejemplo 1: 30 años, 10.000 USD de saldo y 7.000 USD al año
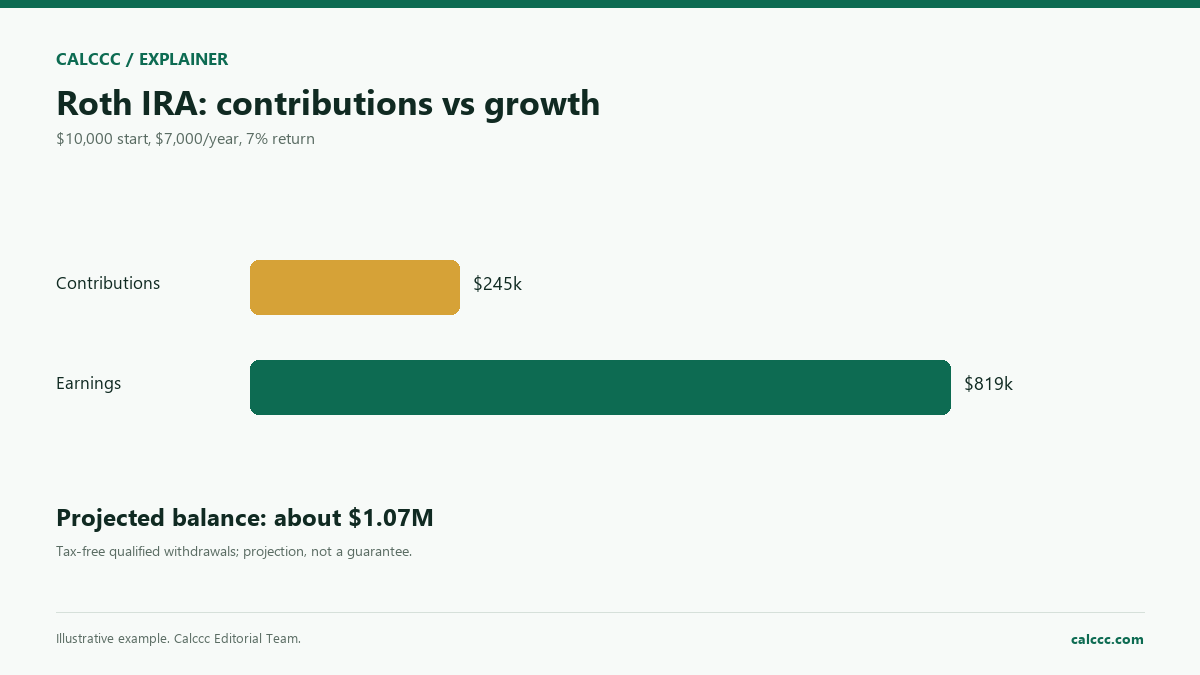
A 35 años y una rentabilidad del 7 %, el saldo proyectado es 1.074.423,96 USD. Las aportaciones totales son 245.000 USD, las ganancias libres de impuestos 819.423,96 USD y el valor en dólares de hoy 452.731,17 USD.
Ejemplo 2: empezar a los 25 años y subir la aportación un 3 % anual
Con 0 USD de saldo inicial, 7.000 USD de aportación y un incremento del 3 %, el saldo a los 65 años alcanza 2.049.673,51 USD. Las aportaciones suman 527.808,82 USD y las ganancias 1.521.864,69 USD.
Ejemplo 3: 40 años, 50.000 USD de saldo y jubilación a los 67
Con una rentabilidad del 6 % y una inflación del 3 %, el saldo proyectado es 687.057,66 USD sobre 189.000 USD de aportaciones. Las ganancias libres de impuestos son 448.057,66 USD y el valor en dólares de hoy 309.305,84 USD.
Qué significa el resultado
El tiempo es el factor más potente: empezar diez años antes puede multiplicar el saldo final porque las ganancias se componen. Las aportaciones tienen límites anuales que el IRS ajusta, y los ingresos altos pueden reducir o eliminar la posibilidad de aportar directamente a una Roth IRA. La inflación importa: un saldo grande en el futuro puede comprar menos de lo que parece hoy. Revisa tu aportación cada año y considera las aportaciones de recuperación cuando cumplas 50 años. La proyección supone una rentabilidad constante que el mercado no garantiza.
Errores comunes
- Asumir que la rentabilidad futura será constante.
- Ignorar los límites de ingresos y de aportación del IRS.
- Olvidar la inflación al valorar el saldo final.
- Empezar tarde y compensar con aportaciones poco realistas.
- No considerar las comisiones del fondo.
- Confundir Roth IRA con 401(k) tradicional en el tratamiento fiscal.
Supuestos y límites
- Las aportaciones se hacen al final de cada año.
- La rentabilidad anual es constante durante todo el periodo.
- La aportación crece según el porcentaje introducido.
- No se modelan los límites del IRS ni las aportaciones de recuperación.
- No se incluyen comisiones, impuestos ni distribuciones mínimas.
- Los retiros se consideran cualificados y libres de impuestos.
- Es una estimación educativa, no asesoría fiscal ni de inversión.
Preguntas frecuentes
¿Los retiros de una Roth IRA pagan impuestos?
Los retiros cualificados, después de los 59 años y medio y con la cuenta abierta al menos cinco años, suelen estar libres de impuestos.
¿Cuánto puedo aportar al año?
El IRS fija un límite anual y lo ajusta; además, hay límites de ingresos para poder aportar directamente. Comprueba las cifras del año en curso.
¿Qué rentabilidad debo suponer?
Una rentabilidad realista y diversificada a largo plazo, no un año excepcional del mercado.
¿Puedo aportar después de los 50 años?
Sí, y puede que puedas hacer aportaciones de recuperación (catch-up) según las reglas del año.
¿La calculadora incluye impuestos?
No. Supone que las aportaciones ya pagaron impuestos y que los retiros son cualificados.
¿Por qué el valor en dólares de hoy es menor?
Porque la inflación reduce el poder de compra del saldo futuro; la calculadora lo descuenta a la tasa indicada.
Fuentes
Actualización 2026
Cómo usar el resultado profesional
Esta página no es solo una caja de fórmula. El resultado está pensado para comprobarlo, compararlo y llevarlo contigo.
- Hoja de trabajo profesional. El resultado incluye los datos usados, el método y el alcance, además de una comprobación de sensibilidad de una variable para calculadoras financieras.
- Escenarios A/B. Guarda dos conjuntos de datos en el navegador y compara las cifras principal, secundaria y el desglose lado a lado.
- Imprimir / PDF y CSV. Imprime una hoja con la marca o exporta la tabla anual cuando la calculadora la genera.
- Diferencias de cotización. La sección siguiente explica por qué un banco, prestamista, bróker o proveedor puede dar una cifra distinta.
- Flujo de caja del retiro. La calculadora de retiro separa la acumulación de la fase de retiro y muestra una tabla de disposición año por año.
Las fórmulas y los supuestos anteriores siguen gobernando la cifra. La hoja de trabajo hace la estimación auditable; no la convierte en una cotización de un prestamista, una declaración de impuestos ni asesoría personalizada.
Retirement & Investing Center
See the companion tools, decision guides, and patterns that go with this calculator.
Go deeper