


Claves
- La bruta ignora los gastos. Vale para una comparación rápida, no para decidir si una vivienda se paga sola.
- La neta parte del ingreso operativo neto. El NOI (ingreso operativo neto) es el alquiler efectivo menos los gastos operativos, antes de pagar la deuda.
- Cap rate y rentabilidad neta pueden coincidir. Las dos dividen el NOI entre el precio cuando las definiciones son las mismas.
- La hipoteca es financiación, no gasto operativo. Dos compradores con préstamos distintos deberían obtener la misma rentabilidad sobre la propiedad.
- Rentabilidad no es flujo de caja. Una vivienda puede tener una rentabilidad decente y perder dinero después de la deuda y las inversiones de capital.
Qué mide la rentabilidad del alquiler
La rentabilidad del alquiler compara los ingresos que produce una vivienda con el capital inmovilizado en ella. Responde a una pregunta sencilla: por cada dólar del precio de compra, ¿cuánto ingreso anual genera la propiedad? El resultado es un porcentaje, y eso facilita comparar un piso pequeño, un edificio mayor o una vivienda de otro barrio.
Hay dos versiones habituales. La bruta usa la renta antes de gastos. La neta usa lo que queda después de la desocupación y los costes operativos. La diferencia entre ambas suele bastar para cambiar el orden de dos propiedades.
Las fórmulas
El alquiler anual bruto es la renta mensual multiplicada por 12. La rentabilidad bruta es ese alquiler anual dividido entre el precio de compra y multiplicado por 100.
Para llegar a la neta, empieza por el alquiler anual bruto y resta la pérdida por desocupación, es decir, la renta que calculas que vas a perder mientras la vivienda esté vacía. El resultado es el alquiler efectivo. Réstale los gastos operativos: impuesto sobre la propiedad, seguro, mantenimiento, gestión, cuotas de la HOA (asociación de propietarios) y suministros que pague el propietario. Lo que queda es el ingreso operativo neto o NOI. La rentabilidad neta es el NOI dividido entre el precio de compra y multiplicado por 100.
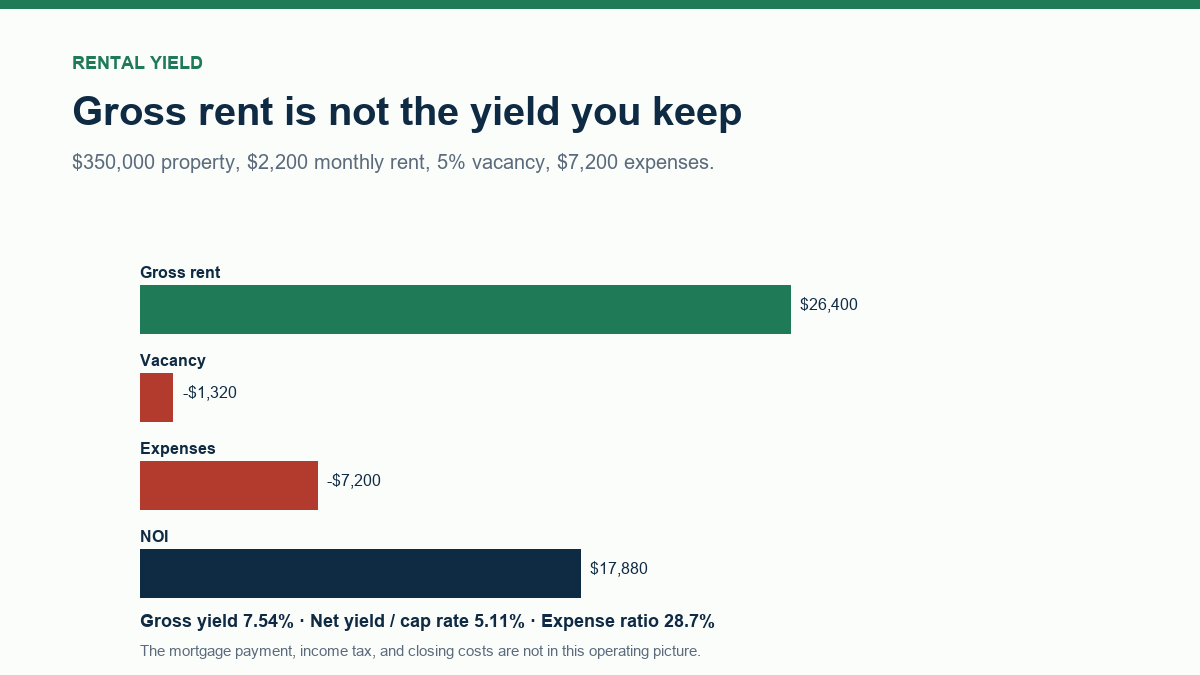
Ejemplo: una vivienda de 350.000 $ se alquila por 2.200 $ al mes. El alquiler bruto anual son 26.400 $. Con un 5 % de desocupación, la pérdida es de 1.320 $ y quedan 25.080 $. Si los gastos operativos anuales son 7.200 $, el NOI es de 17.880 $. La rentabilidad bruta queda en el 7,54 % y la neta en el 5,11 %.
Por qué no entra la hipoteca
El NOI describe la propiedad, no la financiación de su dueño. Si dos compradores pagan el mismo precio pero aportan entradas distintas y firman tasas de interés distintas, el ingreso operativo del inmueble no cambia. Meter la hipoteca de uno de ellos haría imposible comparar la rentabilidad entre compradores y mezclaría una rentabilidad operativa con una decisión de financiación.
El flujo de caja es otro cálculo. Para estimarlo, resta del NOI la cuota de la hipoteca, la reserva para inversiones de capital y el impuesto sobre la renta. Una vivienda con un cap rate del 5 % puede dar flujo positivo con una entrada grande y negativo con una pequeña.
Qué gastos son operativos
Los gastos operativos son los costes recurrentes de mantener la vivienda disponible para alquilar. Incluyen el impuesto sobre la propiedad, el seguro del propietario, reparaciones y mantenimiento, gestión inmobiliaria, cuotas de la HOA, jardinería, control de plagas y los suministros que paga el dueño. No incluyen el capital ni los intereses de la hipoteca, el impuesto sobre la renta, la depreciación ni las mejoras de capital importantes que añaden valor o alargan la vida útil del inmueble.
La inversión de capital es un coste real, pero llega a golpes. Cambiar el tejado, sustituir el sistema de climatización o reformar la cocina debería presupuestarse aparte, a menudo como una reserva anual por vivienda. Ignorar esas reservas hace que una propiedad parezca mejor de lo que es.
Cómo comparar propiedades
Usa los mismos supuestos de gastos en todas las propiedades. Si aplicas un 5 % de desocupación y un 10 % de reserva de mantenimiento a un edificio, aplica la misma lógica al siguiente. Luego compara rentabilidad bruta, rentabilidad neta y ratio de gastos uno al lado del otro.
No compares la rentabilidad de un estado con impuestos altos con la de otro con impuestos bajos sin ajustar los impuestos. Tampoco enfrentes un edificio nuevo con uno de 40 años sin ajustar mantenimiento y reservas de capital. Y no pongas frente a frente una renta estabilizada con una renta por debajo de mercado salvo que modeles el camino hacia el precio de mercado.
Lo que la rentabilidad no te dice
La rentabilidad no te dice si la vivienda se va a revalorizar, si el barrio va a mejorar, si el inquilino va a pagar o si el edificio necesitará un tejado nuevo el año que viene. No incluye gastos de cierre, costes de reforma ni el tratamiento fiscal de la depreciación. Es un dato de entrada, no un veredicto.
Una rentabilidad alta puede ser una señal de alarma. Quizá refleje más desocupación, mantenimiento aplazado, una zona en declive o una renta que no se sostiene. Una rentabilidad baja puede ser razonable en un mercado con una revalorización fuerte, pero eso es una apuesta aparte sobre la subida de precios.
Novedades de la calculadora en 2026
La calculadora de rentabilidad de alquiler se ha renovado. Ahora incluye una hoja de trabajo profesional con los datos utilizados, el método y el alcance, y una prueba de sensibilidad a una variable para las herramientas de finanzas. Puedes guardar dos conjuntos de datos como Escenarios A/B y comparar los resultados en paralelo. La acción Imprimir / PDF genera una hoja con la marca, y las calculadoras que producen tablas pueden exportar un CSV.
La página también explica por qué un banco, un prestamista, un bróker o un proveedor pueden dar otra cifra: tasa frente a APR (tasa anual equivalente que incluye comisiones), comisiones, precio del crédito, impuestos, seguros y momento de la operación. Toma como documento vinculante el presupuesto por escrito o el Loan Estimate (el presupuesto oficial del préstamo), no la estimación de la calculadora.
Preguntas frecuentes
¿Qué diferencia hay entre rentabilidad bruta y neta?
La bruta usa el alquiler anual antes de gastos. La neta resta la pérdida por desocupación y los gastos operativos, así que se acerca más al ingreso operativo real de la propiedad.
¿La rentabilidad neta es lo mismo que el cap rate?
En esta calculadora, sí. Las dos usan el ingreso operativo neto dividido entre el precio de compra. Algunos mercados manejan otras convenciones, así que compara siempre la misma fórmula.
¿Debo incluir la cuota de la hipoteca?
No. El ingreso operativo neto se calcula antes de pagar la deuda. La cuota depende del préstamo y de la entrada de cada comprador, no solo de la propiedad.
¿Qué tasa de desocupación debo usar?
Una estimación local y específica de la vivienda. Un mes de desocupación al año es un punto de partida habitual, pero la cifra correcta depende del mercado y del tipo de inmueble.
¿Qué gastos quedan fuera del cálculo?
La cuota de la hipoteca, los gastos de cierre, el impuesto sobre la renta, la depreciación y las mejoras de capital. Las mejoras se presupuestan aparte, como reserva anual por vivienda.


