Qué hace esta calculadora
La rentabilidad de alquiler compara los ingresos que produce una propiedad con el precio pagado por ella. La rentabilidad bruta usa el alquiler antes de gastos; la neta resta la pérdida por vacancia y los costos operativos. Ninguna de las dos incluye el pago de la hipoteca, el impuesto sobre la renta ni los costos de cierre, así que trátalas como herramientas de cribado y no como una proyección completa de flujo de caja.
Cómo usarla
- Ingresa el precio de compra que pagarías, no el precio de lista más reparaciones que no has presupuestado.
- Ingresa el alquiler mensual que esperas una vez estabilizada la propiedad.
- Añade los gastos operativos anuales: impuesto predial, seguro, mantenimiento, administración, cuotas de la asociación y servicios que paga el propietario.
- Fija una tasa de vacancia realista en lugar de suponer una ocupación del 100 %.
- Compara la rentabilidad bruta, la neta y el ingreso operativo neto mensual.
Cómo funciona
Ejemplos de cálculo
Ejemplo: propiedad de €350,000 con alquiler de €2,200
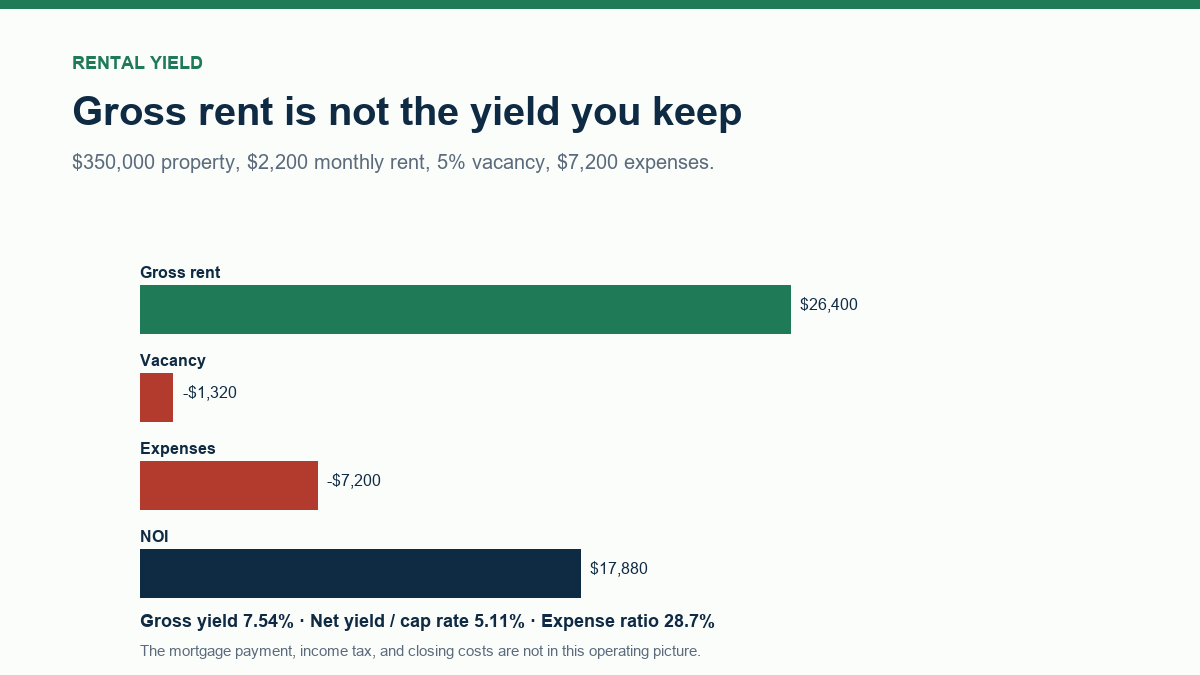
El alquiler bruto es €26,400. Con 5 % de vacancia, la pérdida es €1,320, lo que deja €25,080 de ingreso efectivo. Con €7,200 de gastos operativos, el NOI es €17,880. La rentabilidad bruta es 7.54 %; la neta es 5.11 %; el ratio de gastos es 28.7 %.
Por qué se excluye la hipoteca
El NOI es una medida a nivel de la propiedad. Dos compradores pueden pagar precios distintos y usar préstamos distintos, pero el ingreso operativo de la propiedad es el mismo. Incluir la hipoteca de un comprador haría imposible comparar la rentabilidad.
Qué significa el resultado
Una rentabilidad neta más alta significa más ingreso por cada euro de precio, pero también puede señalar más riesgo, construcción antigua o un mercado con poca plusvalía. Compara propiedades del mismo mercado y usa los mismos supuestos de gastos. Una rentabilidad baja todavía puede tener sentido si se espera que la propiedad se revalorice, pero esa es una apuesta aparte.
Errores comunes
- Usar el alquiler bruto e ignorar la vacancia y los gastos operativos.
- Incluir el pago de la hipoteca en los gastos operativos en lugar de tratarlo como financiamiento.
- Subestimar el mantenimiento, la administración o las reparaciones de capital futuras.
- Comparar rentabilidades entre mercados sin ajustar por impuestos, seguros y riesgo.
Supuestos y límites
- El alquiler está estabilizado y se cobra mensualmente.
- Los gastos operativos son anuales y excluyen el servicio de la deuda y el impuesto sobre la renta.
- No se incluyen costos de cierre, costos de renovación ni reservas para gastos de capital.
- La propiedad se compra al contado en el cálculo de la rentabilidad.
Preguntas frecuentes
¿Cuál es la diferencia entre rentabilidad bruta y neta?
La rentabilidad bruta usa el alquiler anual antes de gastos. La neta resta la pérdida por vacancia y los gastos operativos, así que se acerca más al rendimiento operativo real de la propiedad.
¿La rentabilidad neta del alquiler es lo mismo que la tasa de capitalización?
En esta calculadora, sí. Ambas usan el ingreso operativo neto dividido entre el precio de compra. Algunos mercados usan definiciones distintas, así que compara con la misma fórmula.
¿Debe incluirse el pago de la hipoteca?
No. El ingreso operativo neto es una medida a nivel de la propiedad antes del financiamiento. Los pagos de la hipoteca dependen del préstamo y del enganche de cada comprador.
¿Qué tasa de vacancia debo usar?
Usa una estimación local y específica para la propiedad. Un punto de partida común es un mes de vacancia al año, pero la cifra correcta depende del mercado y del tipo de unidad.
Fuentes
Actualización 2026
Cómo usar el resultado profesional
Esta página no es solo una caja de fórmula. El resultado está pensado para comprobarlo, compararlo y llevarlo contigo.
- Hoja de trabajo profesional. El resultado incluye los datos usados, el método y el alcance, además de una comprobación de sensibilidad de una variable para calculadoras financieras.
- Escenarios A/B. Guarda dos conjuntos de datos en el navegador y compara las cifras principal, secundaria y el desglose lado a lado.
- Imprimir / PDF y CSV. Imprime una hoja con la marca o exporta la tabla anual cuando la calculadora la genera.
- Diferencias de cotización. La sección siguiente explica por qué un banco, prestamista, bróker o proveedor puede dar una cifra distinta.
Las fórmulas y los supuestos anteriores siguen gobernando la cifra. La hoja de trabajo hace la estimación auditable; no la convierte en una cotización de un prestamista, una declaración de impuestos ni asesoría personalizada.
Go deeper