


Puntos clave
- Los dos pagan el mínimo en todas las deudas y dirigen el resto a un objetivo.
- Avalancha: tasa más alta primero; suele ser la opción más barata.
- Bola de nieve: saldo más pequeño primero; puede dar victorias rápidas.
- La comparación justa usa el mismo presupuesto total.
- Si la diferencia es pequeña, la conducta pesa más que la hoja de cálculo.
Cómo funcionan
Empieza pagando el mínimo en cada cuenta. Eso mantiene todo al día. Luego manda lo que sobra a un objetivo. Cuando se paga, su mínimo se suma al siguiente objetivo. Ese es el efecto “bola de nieve” en ambos planes; lo que cambia es el orden.
- Bola de nieve: saldo más pequeño primero. Cierre rápido; menos atención a la tasa.
- Avalancha: tasa más alta primero. Más ahorro de intereses; la primera victoria puede tardar más.
Una comparación resuelta
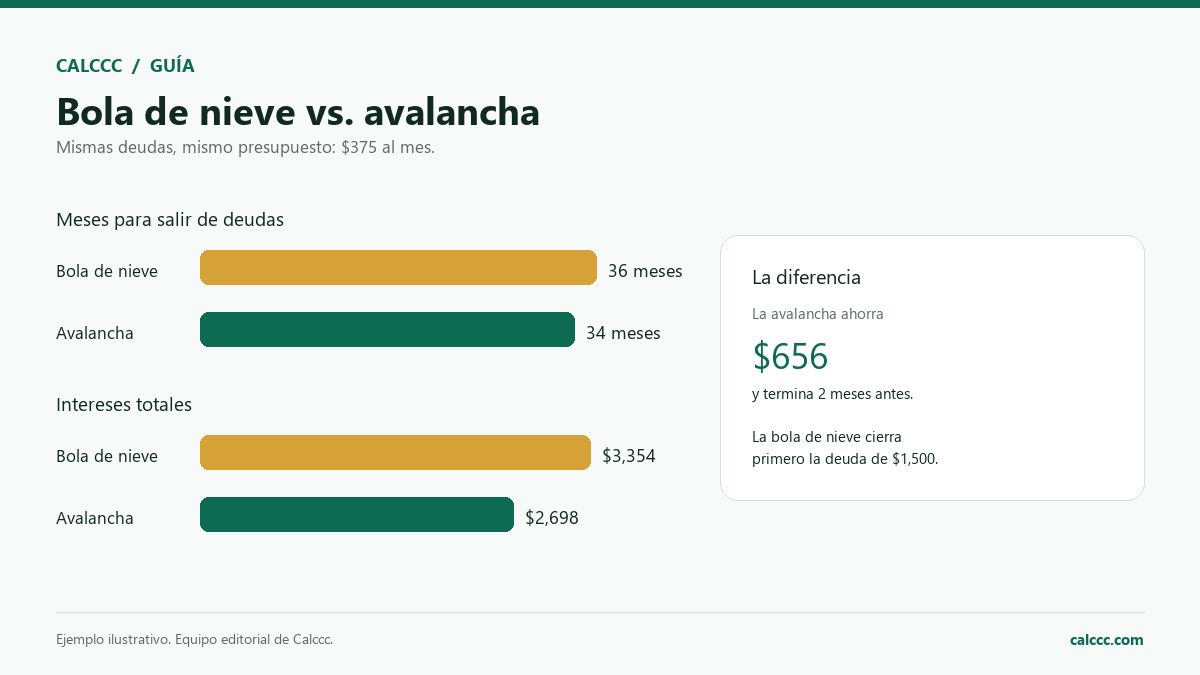
Tres deudas: €5,000 al 24%, €3,000 al 18% y €1,500 al 6%. Los mínimos son €100, €75 y €50, y hay €150 extra al mes. El presupuesto total es €375.
| Estrategia | Orden de pago | Meses | Intereses totales |
|---|---|---|---|
| Bola de nieve | Deuda 3 → Deuda 2 → Deuda 1 | 36 | €3,354 |
| Avalancha | Deuda 1 → Deuda 3 → Deuda 2 | 34 | €2,698 |
La avalancha ahorra unos €656 y termina dos meses antes. La bola de nieve cierra primero la cuenta de €1,500, lo que puede motivar. Ningún resultado es universal: cambia saldos, tasas o presupuesto y la diferencia se mueve.
Por qué la matemática favorece la avalancha
Los intereses se cobran sobre el saldo. Un euro enviado a la cuenta del 24% ahorra más intereses futuros que un euro enviado a la del 6%. La avalancha explota eso al eliminar primero el dinero más caro. Por eso suele describirse como el método de menor costo.
La ventaja no siempre es grande. Si las tasas son parecidas o el extra es grande frente a los saldos, los dos órdenes pueden terminar casi al mismo tiempo. Calcula ambos antes de asumir.
Por qué la bola de nieve sigue funcionando
Un plan de pago solo sirve si sobrevive un mes malo. La bola de nieve tiene un argumento conductual: cerrar una cuenta da una victoria visible y el mínimo liberado se siente como impulso. La CFPB ha publicado investigación sobre “pequeñas victorias” y pago de deudas, coherente con la idea de que el progreso puede afectar la persistencia, aunque los resultados individuales varían.
Eso no hace irracional la bola de nieve. Un costo de intereses algo mayor puede ser un precio razonable por un plan que alguien mantiene. El error es fingir que la diferencia de intereses no existe o cambiar de estrategia cada mes y no terminar ninguna.
Qué no incluye la comparación
- Cargos nuevos. Añadir a una tarjeta borra el progreso; el modelo supone que no hay deuda nueva.
- Tasas variables. Pueden cambiar con la tasa preferencial o las condiciones del emisor.
- Comisiones y programas de dificultad. Las moras, los acuerdos y los planes de dificultad cambian la matemática.
- Impuestos. Los intereses pueden ser deducibles en algunos casos; la calculadora no modela impuestos.
- Flujo de caja. Un plan sin colchón puede obligarte a nueva deuda ante una reparación o un gasto médico.
Cómo elegir sin complicarte
- Lista cada deuda: saldo, APR, mínimo y fecha de pago.
- Fija un presupuesto mensual que puedas sostener al menos seis meses.
- Ejecuta las dos estrategias con ese mismo presupuesto.
- Compara intereses totales, meses y la primera fecha de pago.
- Elige una, automatiza los pagos y revisa solo cuando cierres una cuenta o cambien tus ingresos.
Preguntas frecuentes
¿La avalancha siempre es mejor?
Suele ser más barata en intereses, pero no siempre por mucho. Si la diferencia es pequeña, el plan que mantienes puede importar más. Si es grande, la avalancha es la opción financiera más fuerte.
¿Debo dejar de invertir para pagar deuda?
Depende de la tasa, el match del empleador y el fondo de emergencia. Una tarjeta al 24% suele ser más urgente que un préstamo barato. Aprovecha el match que perderías y luego compara la tasa de la deuda con el rendimiento esperado después de impuestos.
¿Y si no puedo cubrir los mínimos?
No uses una calculadora de pago para una crisis de flujo de caja. Contacta al acreedor o a un consejero de crédito sin fines de lucro; la CFPB tiene recursos sobre deuda y asesoría. Perder pagos daña el crédito y genera comisiones.
¿La calculadora maneja más de tres deudas?
El formulario actual admite tres. Combina deudas pequeñas o usa las tres más grandes para una estimación, y luego revisa con un presupuesto más completo.
Cómo verificamos esta guía
Pasamos las dos estrategias por el mismo motor de pago con saldos, APR, mínimos y extra idénticos. Las cifras salen de esa ejecución. También revisamos materiales de deuda de la CFPB y datos de crédito al consumidor de la Reserva Federal. El ejemplo es ilustrativo, no una predicción.


