


Claves
- La línea depende del capital propio y del LTV. La fórmula habitual es valor de la vivienda × LTV combinado máximo (relación préstamo-valor) − saldo de la hipoteca.
- La cuota de disposición puede ser solo de intereses. Así no amortiza capital.
- La cuota de devolución es amortizativa. Puede ser mucho más alta que la de disposición.
- Casi todos los HELOC llevan tasa variable. Una subida encarece la cuota de solo intereses y también la amortizativa.
- La vivienda es la garantía. Un HELOC es deuda garantizada, no una tarjeta de crédito.
Cómo se estructura un HELOC
Una línea de crédito con garantía hipotecaria es una línea revolvente garantizada con tu vivienda. Puedes disponer de dinero durante el periodo de disposición, devolver todo o parte y volver a disponer, según las condiciones del prestamista. Cuando ese periodo acaba, la línea suele convertirse en un periodo de devolución con un calendario de amortización fijo.
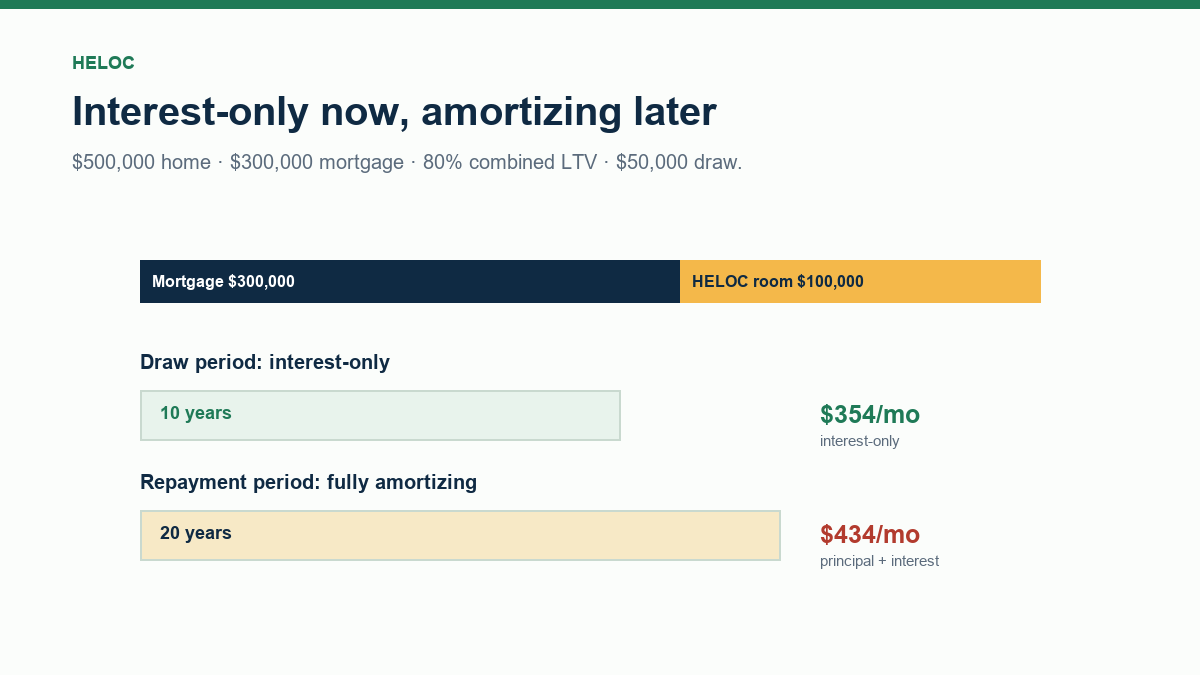
Los prestamistas fijan un LTV combinado máximo, a menudo del 80 % o el 85 %. La línea disponible es más o menos el valor de la vivienda multiplicado por ese límite, menos el saldo de la hipoteca. Una vivienda de 500.000 $ con una hipoteca de 300.000 $ y un límite del 80 % deja unos 100.000 $ de margen para el HELOC.
La cuota cambia tras la disposición
Durante el periodo de disposición, muchos HELOC solo exigen intereses sobre el saldo dispuesto. Con una disposición de 50.000 $ al 8,5 %, son unos 354 $ al mes. Esa cuota no reduce el saldo de 50.000 $.
En la devolución, ese mismo saldo se amortiza a lo largo del plazo. Al 8,5 % y 20 años, la cuota de capital e intereses es de unos 434 $ al mes. En este ejemplo la diferencia parece moderada, pero crece con una disposición mayor, una tasa más alta o un plazo de devolución más corto.
Qué incluye la calculadora
La calculadora de HELOC estima la línea máxima, la disposición real, el crédito disponible después, la cuota de solo intereses, la cuota amortizativa de la devolución y los intereses totales. Supone que la línea se dispone entera al inicio, que la tasa se mantiene constante y que el saldo se amortiza por completo en el periodo de devolución.
No incluye gastos de formalización, comisiones anuales, penalizaciones por cancelación anticipada ni reglas de cuota mínima de cada prestamista. Todo eso puede cambiar el coste de la línea aunque la tasa sea la misma.
Riesgos que revisar antes de pedirlo
Tasa variable. Casi todos los HELOC van ligados a un índice de referencia. Si la tasa sube, la cuota de solo intereses sube de inmediato en muchos contratos, y la amortizativa también.
Salto de cuota. Una cuota de disposición que solo cubre intereses hace que la línea parezca más barata de lo que es. Presupuesta desde el principio la cuota totalmente amortizativa.
La vivienda como garantía. Si no puedes pagar, el prestamista puede ejecutar la hipoteca. Un HELOC no sustituye a un fondo de emergencia ni a un préstamo sin garantía.
Comisiones y penalizaciones. Algunos prestamistas cobran gastos de formalización, comisiones anuales o una comisión por cancelar antes de tiempo. Lee la información precontractual, no solo la «tasa gancho».
Cómo comparar ofertas
Compara el margen sobre el índice, la tasa inicial y cuánto dura, el periodo de disposición, el de devolución, el LTV máximo, los gastos de formalización, las comisiones anuales y si la tasa puede fijarse. Una tasa inicial más baja con un periodo de gancho corto puede costar más que una tasa algo más alta con un margen estable.
Pide una simulación de la cuota totalmente amortizativa a la tasa actual y a una tasa más alta. Si la cuota con la tasa alta no es asumible, la línea es demasiado grande para tu presupuesto.
Prueba una tasa más alta antes de firmar
Una simulación a la tasa de hoy no es una prueba de resistencia. Pregunta al prestamista cuál sería la cuota si la tasa subiera uno o dos puntos porcentuales, y si el contrato tiene un tope de por vida. Sobre un saldo de 50.000 $, una subida de 2 puntos añade unos 83 $ al mes a una cuota de solo intereses, pero el efecto en la cuota amortizativa es mayor porque la tasa más alta se aplica a todo el plazo de devolución.
Comprueba también si el prestamista puede congelar o reducir la línea. Una caída del valor de la vivienda o un cambio en la política de crédito del prestamista pueden restringir nuevas disposiciones aunque la cuenta esté al día. No cuentes con un HELOC intacto como fondo de emergencia si no entiendes ese riesgo.
Actualización 2026 de la calculadora
La calculadora enlazada se ha renovado. Ahora incluye una hoja de trabajo profesional con los datos usados, el método y el alcance, y una prueba de sensibilidad de una variable para las herramientas de finanzas. Puedes guardar dos conjuntos de datos como Escenarios A/B y comparar los resultados en paralelo. La acción Imprimir / PDF genera una hoja con la marca del sitio, y las calculadoras que producen tablas pueden exportar un CSV.
La página también explica por qué un banco, un prestamista, un bróker o un proveedor pueden dar otra cifra: tasa frente a APR (tasa anual equivalente que incluye comisiones), comisiones, precio según el riesgo de crédito, impuestos, seguros y plazos. Usa el presupuesto escrito o el Loan Estimate (la estimación oficial del préstamo) como documento vinculante, no la estimación de la calculadora.
Preguntas frecuentes
¿Cómo se calcula el límite de un HELOC?
La fórmula habitual es el valor de la vivienda por el LTV combinado máximo que acepta el prestamista, menos el saldo de la primera hipoteca. La línea aprobada puede ser menor tras el análisis de riesgo.
¿La cuota de disposición es solo de intereses?
Muchos HELOC permiten pagar solo intereses durante el periodo de disposición, pero las condiciones varían. Algunos exigen amortizar capital o una cuota mínima.
¿Qué pasa cuando termina el periodo de disposición?
La línea pasa a un periodo de devolución con una cuota totalmente amortizativa. Esa cuota puede ser mucho más alta que la de solo intereses.
¿El HELOC es de tasa fija o variable?
Casi todos son variables y van ligados a un índice de referencia. Algunos prestamistas ofrecen tasas fijas o bloqueos de tasa sobre parte del saldo.
¿Puedo usar el HELOC como fondo de emergencia?
No es lo prudente. El prestamista puede congelar o reducir la línea si baja el valor de la vivienda o cambia su política de crédito, justo cuando necesitas el dinero. Además, la vivienda responde como garantía.


