


Claves
- Es una segunda hipoteca. El prestamista puede ejecutar si dejas de pagar.
- El LTV combinado limita el préstamo. Valor de la vivienda × LTV máximo − saldo de la hipoteca.
- La cuota es fija. El préstamo con garantía hipotecaria suele ser a tasa fija y totalmente amortizable; un HELOC (línea de crédito con garantía hipotecaria) suele ser una línea a tasa variable.
- Siguen habiendo gastos de cierre. Tasación, título y comisiones del prestamista reducen el beneficio neto.
- No pidas el máximo solo porque esté disponible. Mantén una reserva y un uso claro para el dinero.
Cómo se calcula el importe
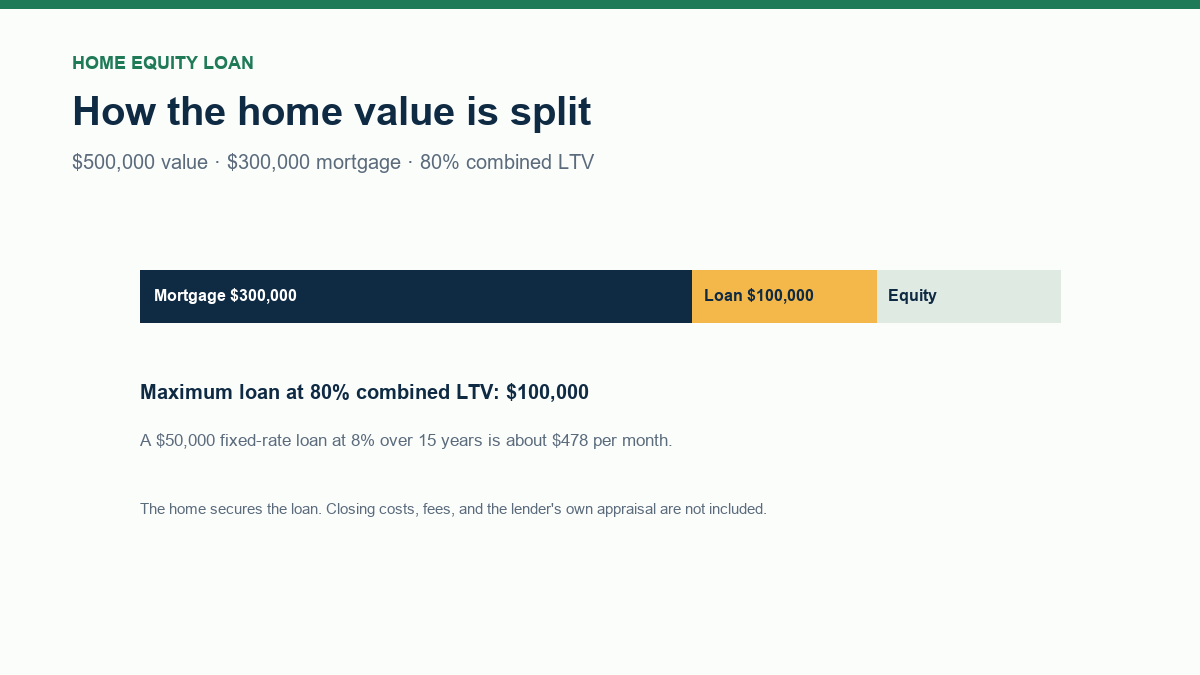
Un préstamo con garantía hipotecaria es una segunda hipoteca. El prestamista mira el valor de tasación de la vivienda, el saldo de la hipoteca existente y el ratio máximo de deuda sobre valor, es decir, el LTV combinado. Si la vivienda vale 500.000 $, la hipoteca es de 300.000 $ y el LTV combinado máximo es del 80 %, el límite de deuda total es de 400.000 $. El préstamo potencial es de 100.000 $.
El prestamista puede aprobar menos de lo que sugiere la fórmula por el historial de crédito, los ingresos, el estado de la vivienda o su propia tasación. La fórmula es un punto de partida, no un compromiso.
Cuota e intereses totales
Un préstamo con garantía hipotecaria suele ser totalmente amortizable: cada cuota incluye principal e intereses y el saldo llega a cero al final del plazo. Un préstamo de 50.000 $ al 8 % a 15 años cuesta unos 478 $ al mes y unos 36.000 $ de intereses totales. Puedes comprobar tu caso con la calculadora de préstamo con garantía hipotecaria.
Un plazo más corto sube la cuota mensual pero reduce los intereses totales. Un plazo más largo baja la cuota pero aumenta el coste total. Compara ambas opciones con tu presupuesto y con el tiempo que prevés estar en la vivienda.
Préstamo con garantía hipotecaria frente a HELOC
Un préstamo con garantía hipotecaria te da una suma única con tasa y plazo fijos. Un HELOC es una línea revolvente de la que puedes disponer, devolver y volver a disponer, normalmente con tasa variable y un periodo de disposición seguido de un periodo de amortización. El préstamo encaja mejor para un gasto conocido y único; la línea es más flexible para obras por fases o plazos inciertos.
Ambos están garantizados con la vivienda. Ambos pueden tener gastos de cierre. Compara la tasa, las comisiones, la estructura de disposición, las condiciones de devolución y el riesgo de tasa variable, no solo la cuota inicial.
Riesgos y usos sensatos
El mayor riesgo es la ejecución hipotecaria. Un préstamo con garantía hipotecaria convierte deuda sin garantía en deuda con garantía. Si lo usas para consolidar tarjetas de crédito pero no corriges el gasto que creó esos saldos, puedes acabar con el préstamo y con nueva deuda de tarjetas.
Usos habituales son una reforma necesaria, una consolidación de deudas con un plan de pago claro o un gasto importante con una fuente de devolución estable. Unas vacaciones, una compra que pierde valor o una inversión especulativa son un uso más débil del patrimonio de la vivienda.
Gastos de cierre y alternativas
Un préstamo con garantía hipotecaria no es dinero gratis. La tasación, la búsqueda de título, el registro, las comisiones del prestamista y, quizá, los puntos pueden sumar cientos o miles de dólares. Compara la APR (tasa anual equivalente que incluye comisiones), no solo la tasa de interés, y pide una Loan Estimate (estimación escrita del préstamo). Una refinanciación con retirada de efectivo, un HELOC o un préstamo personal sin garantía pueden encajar mejor según el importe, el plazo y el riesgo.
Una refinanciación con retirada de efectivo sustituye la primera hipoteca y puede cambiar la tasa de todo el saldo. Un HELOC ofrece flexibilidad pero suele tener tasa variable. Un préstamo personal no tiene garantía, pero puede tener una tasa más alta. Ajusta el producto al uso y a la fuente de devolución.
Cuándo no usar el patrimonio de la vivienda
No uses el patrimonio de la vivienda para financiar un estilo de vida que tus ingresos no sostienen, para especular con una inversión volátil o para consolidar deuda sin cambiar el comportamiento que la creó. Si la devolución depende de un bonus, de una venta o de una subida de ingresos incierta, el riesgo es mayor de lo que muestra la calculadora.
Actualización de la calculadora 2026: qué cambia
La calculadora enlazada se ha renovado. Ahora incluye una hoja de trabajo profesional con los datos utilizados, el método y el alcance, y una comprobación de sensibilidad con una sola variable para las herramientas financieras. Puedes guardar dos conjuntos de datos como Escenarios A/B y comparar los resultados en paralelo. La acción Imprimir / PDF genera una hoja de trabajo con la marca, y las calculadoras con tablas pueden exportar un CSV.
La página también explica por qué un banco, un prestamista, un bróker o un proveedor pueden dar una cifra distinta: tasa frente a APR, comisiones, precio según el crédito, impuestos, seguros y momento. Usa la oferta escrita o la Loan Estimate como documento vinculante, no la estimación de la calculadora.
Pedir prestado contra el patrimonio
Un préstamo con garantía hipotecaria es una segunda hipoteca con tasa y cuota fijas. El prestamista usa la vivienda como garantía, así que un impago pone en riesgo la vivienda. Compara la APR, los gastos de cierre, el plazo y el coste total con un HELOC o una refinanciación con retirada de efectivo.
Qué comparar
Compara la tasa, las comisiones, el plazo y el coste total. Una cuota más baja con un plazo más largo puede costar más en conjunto. Compara el préstamo con un HELOC y una refinanciación con retirada de efectivo.
Preguntas frecuentes
¿Cuánto puedo pedir con un préstamo con garantía hipotecaria?
Un límite habitual es el valor de la vivienda por el LTV combinado máximo, menos el saldo de la hipoteca. La tasación y el análisis del prestamista pueden reducirlo.
¿El préstamo es a tasa fija o variable?
Los préstamos con garantía hipotecaria suelen ser préstamos a plazos con tasa fija. Los HELOC suelen ser líneas revolventes con tasa variable.
¿Qué es el LTV combinado?
Es la suma de la hipoteca y del préstamo con garantía hipotecaria dividida entre el valor de la vivienda.
¿Puedo perder mi casa?
Sí. El préstamo está garantizado con la vivienda. Los impagos pueden llevar a una ejecución hipotecaria.
¿Qué diferencia hay entre este préstamo y un HELOC?
El préstamo entrega una suma única a tasa fija; el HELOC es una línea que puedes usar, devolver y reutilizar, normalmente con tasa variable.
¿Qué usos tienen sentido?
Una reforma necesaria, una deuda consolidada con un plan de pago claro o un gasto importante con una devolución estable. Unas vacaciones o una inversión especulativa son un uso débil del patrimonio.


