


Claves
- Las aportaciones a la Roth se hacen después de impuestos; las retiradas cualificadas suelen estar libres de impuestos.
- El tiempo es la palanca más potente de la proyección.
- Los límites de aportación y de renta cambian con los años.
- La inflación reduce el poder de compra del saldo futuro.
- Una proyección es un escenario, no una promesa.
Cómo funciona la cuenta
Una Roth IRA es una cuenta de jubilación, no una inversión en sí misma. Tú eliges las inversiones que van dentro. Las aportaciones se hacen con dinero que ya ha tributado. Las retiradas cualificadas, incluidos los rendimientos, suelen estar libres de impuestos. Hay requisitos para que una distribución sea cualificada, como la edad y la antigüedad de la cuenta.
Como el tratamiento fiscal es distinto del de una IRA tradicional, comparar las dos exige suponer cuáles serán las tasas futuras. Para muchas personas una Roth vale más cuando esperan impuestos más altos más adelante o cuando quieren diversificar fiscalmente en la jubilación.
Interés compuesto durante décadas
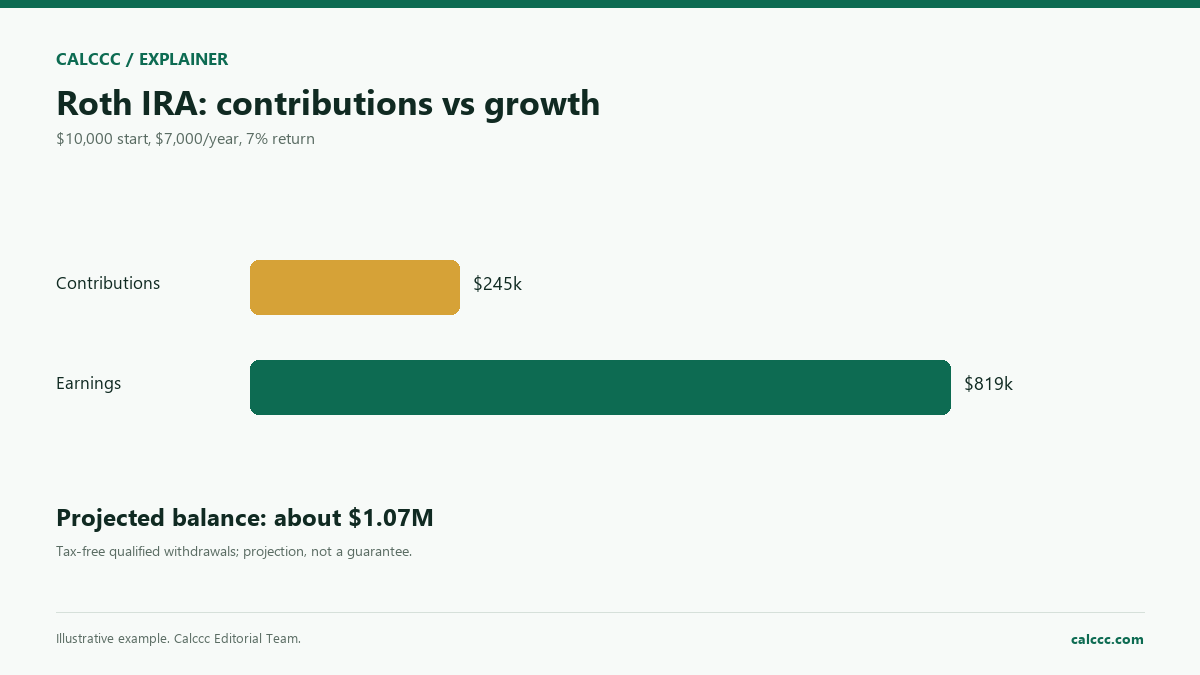
Un saldo inicial de 10.000 $ al 7 % se convierte en unos 76.000 $ a los 30 años sin aportaciones adicionales. Si añades 7.000 $ al año, el saldo crece mucho más rápido. Las aportaciones se ven; el crecimiento es la parte silenciosa. En el ejemplo a 35 años de la calculadora, las aportaciones suman 245.000 $ y los rendimientos superan los 800.000 $.
Límites de aportación
El IRS fija límites anuales de aportación y puede permitir aportaciones adicionales a partir de los 50 años. El derecho a aportar a una Roth IRA también depende de la renta. Los límites se indexan y pueden cambiar. La calculadora de Roth IRA no los aplica: es un modelo de crecimiento.
Si aportas por encima de lo permitido, el exceso puede generar penalizaciones. Comprueba el límite vigente antes de aportar, sobre todo si también aportas a un plan de empresa.
Subidas de aportación
Subir la aportación un 2 % al año puede tener un efecto sorprendente en una carrera larga. Además refleja la vida real: los aumentos de sueldo dejan espacio para ahorrar más. La proyección te permite modelarlo. Incluso una subida pequeña al principio tiene más tiempo de capitalización que una subida mayor al final.
Inflación
Un millón de dólares dentro de 35 años no comprará lo que compra hoy un millón de dólares. La calculadora muestra el valor en dólares de hoy descontando el saldo final a la tasa de inflación. Usa esa cifra al comparar el resultado con los gastos actuales.
Momento de la aportación e inversión automática
La proyección supone aportaciones al final de cada año. Aportar antes, o cada mes mediante transferencias automáticas, da más tiempo al dinero en el mercado. La diferencia es pequeña en un año, pero relevante en décadas. Las aportaciones automáticas también eliminan la necesidad de acordarse de una transferencia anual.
La rentabilidad del mercado no es una línea recta. Una cartera real puede caer un 20 % o más en un año y recuperarse después. La calculadora usa una rentabilidad constante para que las cuentas se entiendan; no modela el riesgo de secuencia, la volatilidad ni las comisiones. Un rango de rentabilidades es más honesto que una sola cifra.
Roth o tradicional
Una IRA tradicional o un 401(k) pueden dar una deducción hoy y gravar las retiradas después. Una Roth no da deducción hoy, pero sus retiradas cualificadas suelen estar libres de impuestos. La mejor elección depende de las tasas actuales frente a las futuras, de las necesidades de liquidez y de la diversificación fiscal. A muchas personas les conviene tener las dos.
Reglas de retirada
Las distribuciones cualificadas de una Roth suelen exigir que la cuenta lleve abierta cinco años fiscales y que el titular tenga 59½ años o cumpla otra excepción. Las aportaciones pueden retirarse en cualquier momento sin impuestos ni penalización, pero los rendimientos siguen otras reglas. Consulta la guía vigente del IRS antes de contar con un acceso anticipado.
Una nota sobre las comisiones
Un ratio de gastos de un fondo del 0,10 % frente al 0,60 % parece poco, pero se capitaliza en tu contra. En un saldo grande, la diferencia puede ser de decenas de miles de dólares a lo largo de una carrera. Revisa el ratio de gastos, las comisiones de la cuenta y si el custodio cobra por operar o por asesorar.
Preguntas frecuentes
¿Las retiradas de una Roth están siempre libres de impuestos?
Las cualificadas suelen estarlo. Las no cualificadas pueden generar impuesto sobre la renta y una penalización sobre los rendimientos.
¿Puedo tener una Roth IRA y un 401(k)?
Sí. Los límites de aportación se aplican por separado, pero los límites de renta para aportar a una Roth IRA siguen vigentes.
¿La calculadora incluye la aportación de la empresa?
No. Las empresas no aportan a una Roth IRA. Los planes de empresa tienen sus propias reglas.
¿Qué rentabilidad debo suponer?
Usa una hipótesis conservadora y realista, y prueba un rango. Una rentabilidad idéntica todos los años es una simplificación.
¿Qué pesa más, la aportación o el tiempo?
El tiempo: en la proyección de la calculadora los rendimientos acaban superando con holgura a las aportaciones acumuladas, así que empezar pronto pesa más que aportar mucho en un solo año.
Cómo hemos revisado esta guía
Hemos comparado la proyección con la fórmula estándar del valor futuro y comprobado los totales de aportaciones y rendimientos. El resumen fiscal sigue las indicaciones del IRS; no es asesoramiento fiscal.
Aportaciones y conversiones
Las aportaciones a una Roth IRA son después de impuestos; las retiradas cualificadas, libres de impuestos. El límite anual y la reducción por renta dependen del año y del estado civil fiscal. Una conversión a Roth traslada dinero tradicional a la Roth y tributa en el año de la conversión. La regla de los cinco años afecta a los rendimientos.
Qué comparar
Compara las tasas actuales y futuras, el impuesto de la conversión y las reglas de los cinco años. Una conversión no es mejor de forma automática.
Actualización de la calculadora en 2026: qué cambia
La calculadora enlazada se ha renovado. Ahora incluye una hoja de trabajo profesional con los datos usados, el método y el alcance, y una comprobación de sensibilidad a una variable para las herramientas de finanzas. Puedes guardar dos juegos de datos como Escenarios A/B y comparar los resultados en paralelo. La acción Imprimir / PDF genera una hoja de trabajo con marca, y las calculadoras que producen tablas pueden exportar un CSV.
La página también explica por qué un banco, un prestamista, un bróker o un proveedor pueden dar otra cifra: tasa frente a APR, comisiones, precio del crédito, impuestos, seguros y momento. Usa el presupuesto escrito o el Loan Estimate como documento vinculante, no la estimación de la calculadora.
En jubilación, la calculadora ahora separa la fase de acumulación de una tabla anual de flujos de caja: saldo inicial, crecimiento, retirada y saldo final. El porcentaje de retirada sigue siendo un atajo de planificación, no una garantía.


