


Claves
- La utilización es un ratio, no un importe. El mismo saldo de 4.500 $ es un 30 % sobre un límite de 15.000 $ y un 9 % sobre uno de 50.000 $.
- Pueden importar tanto la utilización por tarjeta como la total. Una tarjeta al límite puede verse mal aunque el ratio global sea bajo.
- Las fechas del extracto mandan en la comunicación. Pagar antes del cierre puede cambiar el saldo que reciben los burós.
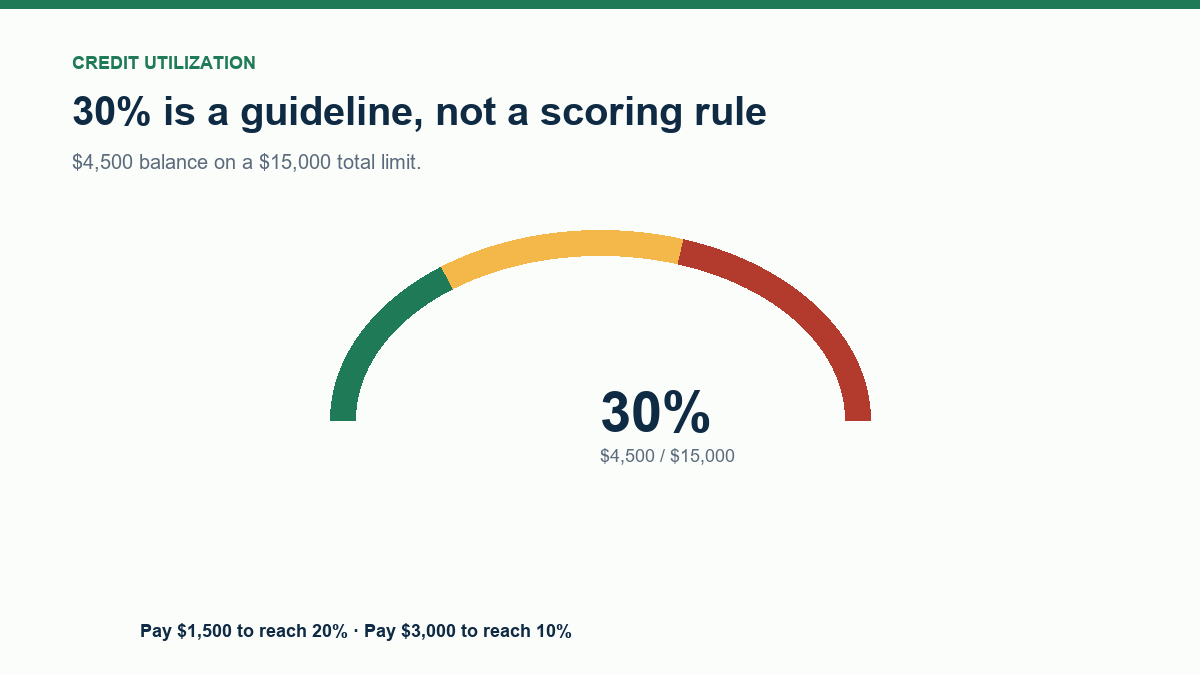
- El 30 % es una orientación, no una regla de puntuación. El efecto exacto depende del modelo y del resto de tu perfil.
- Cerrar una tarjeta puede subir la utilización. Reduce el crédito disponible y puede acortar tu historial.
La fórmula
La utilización de crédito es el saldo rotativo total dividido entre el límite de crédito rotativo total, multiplicado por 100. El crédito rotativo suele ser tarjetas y líneas de crédito, no préstamos a plazos como una hipoteca o un préstamo de auto.
La utilización por tarjeta usa el saldo de una tarjeta y su límite. La total suma todas las tarjetas. Una persona puede tener un 20 % de utilización global y una tarjeta al 80 %; el dato por tarjeta puede seguir contando.
Un ejemplo resuelto
Un saldo de 4.500 $ sobre un límite total de 15.000 $ es un 30 %. El crédito disponible es de 10.500 $. Pagar 1.500 $ deja el saldo en 3.000 $, o un 20 %. Pagar 3.000 $ lo deja en 1.500 $, o un 10 %.
El pago necesario para llegar a un objetivo no coincide con el porcentaje objetivo. Planifica con el saldo objetivo, no con el saldo actual.
Por qué importan las fechas del extracto
Los emisores suelen comunicar el saldo del extracto, no el saldo de cada día del mes. Si pagas antes de la fecha de cierre, el saldo comunicado puede ser menor. Si pagas después del cierre, el saldo más alto puede estar ya camino de los burós de crédito.
Comprueba la fecha de cierre del extracto y la fecha de pago: no son la misma. Pagar antes del cierre es la forma práctica de influir en el saldo que se comunicará después.
Qué significa la orientación del 30 %
Muchas guías de crédito recomiendan mantener la utilización por debajo del 30 %. Algunas sugieren por debajo del 10 % para el mejor efecto. Son orientaciones basadas en patrones habituales, no umbrales publicados por los modelos de puntuación. Una persona con un historial de pagos sólido y una antigüedad larga puede conseguir una buena puntuación con un ratio más alto; un historial corto puede ser más sensible.
No te obsesiones con un solo mes. La utilización es solo un factor. También cuentan el historial de pagos, la antigüedad de las cuentas, la mezcla de crédito, las consultas nuevas y el número de cuentas.
Cerrar tarjetas y subir límites
Cerrar una tarjeta reduce el crédito disponible total y puede subir la utilización global. También puede acortar la antigüedad media de tus cuentas. Si la tarjeta no tiene cuota anual y puedes mantenerla abierta con responsabilidad, cerrarla puede hacer más daño que bien.
Subir el límite puede bajar la utilización sin pagar deuda, pero también puede animarte a gastar más. Pide el aumento solo si puedes mantener el saldo estable.
Cómo bajar la utilización sin pagarlo todo
Empieza por la tarjeta con la utilización más alta. Bajar del 30 % una tarjeta que está al límite puede mejorar el perfil aunque el ratio global no cambie. Después reparte los pagos entre tarjetas para que ningún saldo destaque en el informe. Puedes probar distintos saldos y límites en la calculadora de utilización de crédito.
Si te lo puedes permitir, paga antes del cierre del extracto y deja un saldo pequeño para la fecha de pago. Así el saldo comunicado baja y sigues pagando a tiempo. No mantengas un saldo solo por «construir crédito»; los intereses son reales y el historial de pagos pesa más.
Novedades de la calculadora en 2026
La calculadora se ha renovado. Ahora incluye una hoja de trabajo profesional con los datos usados, el método y el alcance, y una prueba de sensibilidad de una variable para las herramientas financieras. Puedes guardar dos conjuntos de datos como Escenarios A/B y comparar los resultados lado a lado. La acción Imprimir / PDF genera una hoja con la identidad de la marca, y las calculadoras con tablas pueden exportar un CSV.
La página también explica por qué un banco, un prestamista, un bróker o un proveedor pueden dar una cifra distinta: tasa frente a APR, comisiones, precio del crédito, impuestos, seguros y momento. Usa la oferta por escrito o el Loan Estimate como documento vinculante, no la estimación de la calculadora.
Cuándo se comunica el saldo
La utilización se comunica normalmente en la fecha de cierre del extracto. Pagar antes de esa fecha puede reducir el saldo comunicado. El efecto en la puntuación no está garantizado, pero el momento es un patrón conocido. No cierres tarjetas antiguas solo para cambiar la utilización.
Qué comparar
Compara el saldo, el límite y la fecha del extracto. Una utilización más baja es un factor, no toda la puntuación. Revisa también el saldo comunicado.
Preguntas frecuentes
¿Qué ratio de utilización es bueno?
Muchas guías sugieren por debajo del 30 %, y por debajo del 10 % puede ser mejor para algunos perfiles. La fórmula exacta de puntuación no es pública.
¿Ayuda pagar antes de la fecha del extracto?
Puede reducir el saldo que se comunica a los burós y, con ello, la utilización que se puntúa. La fecha del extracto la fija el emisor.
¿Debo cerrar una tarjeta con saldo cero?
Cerrar una tarjeta reduce tu crédito disponible total y puede subir la utilización global. Valora el intercambio antes de cerrar una cuenta antigua.
¿Es la utilización el único factor?
No. También cuentan el historial de pagos, la antigüedad de las cuentas, la mezcla de crédito, el crédito nuevo y otros factores.
¿Bajar el saldo siempre mejora la puntuación?
No. La utilización es un factor más y el efecto exacto no está garantizado; el historial de pagos y la antigüedad también pesan.
¿Debo mantener un saldo para construir crédito?
No. Pagar intereses no mejora tu historial; paga a tiempo y mantén la utilización baja.


