Qué hace esta calculadora
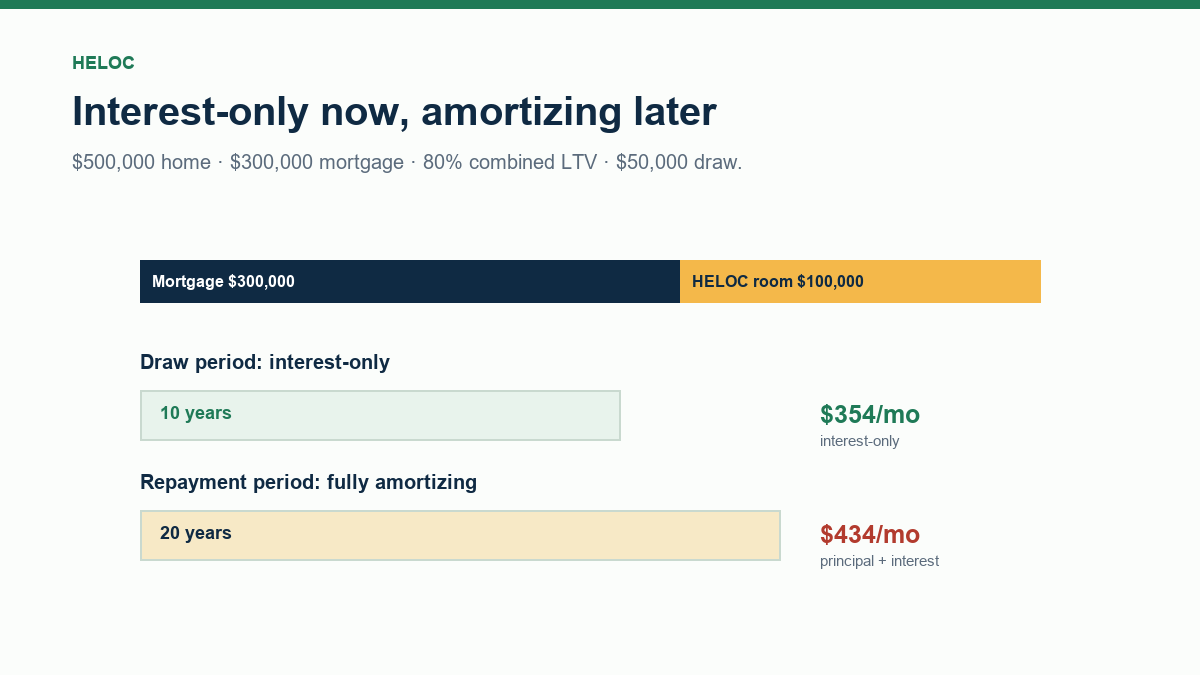
Un HELOC es una línea de crédito rotativa garantizada con la vivienda. Durante el periodo de disposición puedes sacar dinero hasta el límite y normalmente pagas solo intereses; después llega el periodo de devolución, en el que la cuota amortiza el capital. El límite depende del patrimonio disponible y del LTV combinado máximo que acepte el prestamista. La calculadora supone un tipo constante y una línea totalmente dispuesta al inicio. Es una herramienta educativa basada en el mercado hipotecario de Estados Unidos.
Cómo usarla
- Introduce el valor actual de la vivienda.
- Introduce el saldo pendiente de la primera hipoteca.
- Ajusta el LTV combinado máximo que permite el prestamista.
- Introduce cuánto piensas disponer del HELOC.
- Añade el tipo de interés y los años de disposición y devolución.
- Compara los intereses de ambos periodos antes de decidir.
Cómo funciona
Ejemplos de cálculo
Ejemplo 1: vivienda de 500.000 USD y 300.000 USD de hipoteca
Con un LTV máximo del 80 %, la línea máxima es 100.000 USD. Si dispones de 50.000 USD al 8,5 %, el pago de solo intereses es 354,17 USD/mes y los intereses del periodo de disposición suman 42.500 USD. En la devolución a 20 años, la cuota es 433,91 USD/mes y los intereses totales llegan a 96.638,79 USD.
Ejemplo 2: vivienda de 600.000 USD, 250.000 USD de hipoteca y 100.000 USD dispuestos
Con un LTV máximo del 85 %, la línea es 260.000 USD y quedan 160.000 USD disponibles. Al 9 %, el pago de solo intereses es 750 USD/mes y los intereses de la disposición suman 90.000 USD. La devolución a 20 años cuesta 899,73 USD/mes y los intereses totales ascienden a 205.934,23 USD.
Ejemplo 3: vivienda de 400.000 USD, 150.000 USD de hipoteca y 40.000 USD dispuestos
Con un LTV máximo del 80 %, la línea máxima es 170.000 USD. Al 7,5 %, el pago de solo intereses es 250 USD/mes y los intereses de la disposición 30.000 USD. La devolución a 15 años es de 370,80 USD/mes, con 56.744,89 USD de intereses totales.
Qué significa el resultado
El HELOC puede ser una fuente flexible de liquidez, pero la vivienda queda como garantía. Los tipos de los HELOC suelen ser variables, así que la cuota de la devolución puede subir si los tipos aumentan. Pagar solo intereses durante la disposición no reduce el capital: al pasar a la devolución, la cuota sube porque amortiza todo el saldo en menos años. Calcula cuánto puedes asumir si el tipo sube y evita usar el HELOC para gastos que no generan valor. Compara comisiones de apertura, tasación y mantenimiento con otras alternativas.
Errores comunes
- Olvidar que el tipo puede ser variable y subir.
- Pensar que el pago de solo intereses reduce la deuda.
- Disponer del máximo sin colchón para la devolución.
- Ignorar las comisiones de apertura y mantenimiento.
- Usar el HELOC para gastos de consumo.
- No comparar el costo con un préstamo de patrimonio o una refinanciación.
Supuestos y límites
- El tipo de interés es constante durante todo el periodo.
- La línea se dispone por completo al inicio.
- El LTV combinado máximo lo fija el prestamista.
- No se incluyen comisiones, tasación ni seguros.
- El periodo de devolución amortiza toda la disposición.
- No se modelan sorteos, disposiciones adicionales ni amortizaciones anticipadas.
- Es una estimación educativa, no una oferta de crédito.
Preguntas frecuentes
¿Qué diferencia hay entre un HELOC y un préstamo de patrimonio?
El HELOC es una línea rotativa con tipo normalmente variable; el préstamo de patrimonio suele ser un importe fijo con tipo fijo y cuota fija.
¿Cuánto puedo sacar de un HELOC?
Depende del valor de la vivienda, del saldo hipotecario y del LTV máximo del prestamista; la calculadora estima el máximo teórico.
¿Puedo pagar solo intereses?
Durante el periodo de disposición es habitual; al pasar a la devolución, la cuota incluye capital e intereses y suele subir.
¿El interés es deducible?
En EE. UU. puede serlo si el dinero se usa para comprar, construir o mejorar la vivienda, pero las reglas cambian. Consulta a un profesional fiscal.
¿Qué pasa si no puedo pagar?
La vivienda garantiza la deuda; un impago puede llevar a la ejecución hipotecaria. Asegúrate de poder asumir la cuota de la devolución.
¿Incluye comisiones?
No. Añade aparte las comisiones de apertura, tasación y mantenimiento que cobre el prestamista.
Fuentes
Actualización 2026
Cómo usar el resultado profesional
Esta página no es solo una caja de fórmula. El resultado está pensado para comprobarlo, compararlo y llevarlo contigo.
- Hoja de trabajo profesional. El resultado incluye los datos usados, el método y el alcance, además de una comprobación de sensibilidad de una variable para calculadoras financieras.
- Escenarios A/B. Guarda dos conjuntos de datos en el navegador y compara las cifras principal, secundaria y el desglose lado a lado.
- Imprimir / PDF y CSV. Imprime una hoja con la marca o exporta la tabla anual cuando la calculadora la genera.
- Diferencias de cotización. La sección siguiente explica por qué un banco, prestamista, bróker o proveedor puede dar una cifra distinta.
Las fórmulas y los supuestos anteriores siguen gobernando la cifra. La hoja de trabajo hace la estimación auditable; no la convierte en una cotización de un prestamista, una declaración de impuestos ni asesoría personalizada.
Mortgage & Home Buying Center
See the companion tools, decision guides, and patterns that go with this calculator.
Go deeper