


Qué hace esta calculadora
Esta calculadora reproduce la fórmula estándar de amortización de un préstamo hipotecario a tipo fijo y añade los gastos que suelen acompañar a la cuota: impuestos anuales de la vivienda, seguro del hogar, gastos de comunidad y, si corresponde, un seguro de impago. Puedes comparar plazos de 10, 15, 20 y 30 años y ver cómo cambian la cuota, los intereses y el coste total. También sirve para medir el efecto de pagar un poco más cada mes o de hacer una aportación única al principio. Es una estimación educativa: la oferta real de un banco incluye comisiones, vinculaciones y una TAE distinta del tipo nominal.
Cómo usarla
- Escribe el precio de la vivienda y la entrada que vas a aportar. La diferencia es el importe del préstamo.
- Indica el tipo de interés nominal anual y elige el plazo en años.
- Añade los impuestos anuales de la vivienda, el seguro del hogar y, si la vivienda es en un edificio, los gastos de comunidad mensuales.
- Si la entrada es inferior al 20 % y tu banco cobra un seguro de impago, abre las opciones avanzadas y ajusta la tasa anual. Si no corresponde, déjala en 0.
- Prueba un pago extra mensual o un pago único para ver cuánto reducen los intereses y la fecha de liquidación.
- Revisa la tabla de amortización anual y compara el coste total con otras ofertas antes de decidir.
Cómo funciona
Ejemplos de cálculo
Ejemplo 1: hipoteca de 300.000 € a 30 años
Vivienda de 300.000 €, entrada de 60.000 € (20 %), préstamo de 240.000 €, tipo fijo del 3,5 % y plazo de 30 años. Con 1.200 € de impuestos anuales y 400 € de seguro, la cuota mensual estimada es de 1.211 €, de los cuales 1.078 € son capital e intereses, 100 € de impuestos y 33 € de seguro. Los intereses totales son de unos 147.975 € y el coste total, contando la entrada, de unos 495.975 €.
Ejemplo 2: plazo más corto y cuota más alta
Vivienda de 200.000 €, entrada de 40.000 €, préstamo de 160.000 €, tipo fijo del 3,0 % y plazo de 15 años. Con 900 € de impuestos anuales, 300 € de seguro y 60 € de comunidad, la cuota estimada es de 1.265 €. Los intereses totales bajan a unos 38.888 € y el coste total ronda los 267.688 €, muy por debajo del ejemplo a 30 años porque el plazo reduce los intereses.
Ejemplo 3: entrada del 10 %, seguro de impago y 150 € extra
Vivienda de 250.000 € con 25.000 € de entrada, tipo del 3,8 % a 30 años y seguro de impago del 0,5 % anual. La cuota estimada es de 1.255 € y el seguro de impago termina alrededor de 2030, cuando el saldo baja del 80 % del precio. Añadiendo 150 € al mes, la cuota sube a 1.405 €, la fecha de liquidación se adelanta a 2049 y los intereses ahorrados superan los 35.000 €.
Qué significa el resultado
La cuota que ves es una estimación de lo que pagarás cada mes, no la oferta definitiva de un banco. El dato más útil para comparar ofertas no es la cuota sino el coste total: suma la entrada, todos los intereses, los impuestos, los seguros y los gastos de comunidad durante toda la vida del préstamo. La relación préstamo-valor (LTV) indica qué porcentaje del precio financias; por encima del 80 % suelen aparecer recargos o exigencias adicionales. Un plazo más largo reduce la cuota pero encarece el préstamo, y un pago extra pequeño cada mes puede ahorrar miles de euros si el banco lo aplica íntegramente al capital. Comprueba siempre la TAE, las comisiones de apertura, las vinculaciones (seguros, nómina, tarjetas) y los gastos de constitución, porque la calculadora no los incluye.
Errores comunes
- Usar el precio de la vivienda como importe del préstamo en lugar de restar la entrada.
- Dejar los impuestos, el seguro o los gastos de comunidad en cero cuando sí se pagan.
- Suponer que el seguro de impago dura toda la vida del préstamo: suele terminar al bajar del 80 % del valor.
- Comparar solo el tipo de interés y olvidar la TAE, las comisiones y las vinculaciones.
- Elegir 30 años por la cuota más baja sin comprobar cuántos intereses adicionales paga.
- Hacer pagos extra sin confirmar que el banco los aplica al capital y no a intereses futuros.
- Olvidar que los impuestos, el seguro y la comunidad pueden subir después de la firma.
Supuestos y límites
- El préstamo tiene un tipo de interés fijo que no cambia durante el plazo.
- Las cuotas son mensuales, se pagan puntualmente y se mantienen durante todo el plazo salvo que introduzcas pagos extra.
- Los impuestos, el seguro del hogar, la comunidad y el seguro de impago son estimaciones y pueden variar.
- El seguro de impago se calcula sobre el importe del préstamo y la tasa anual indicada; cada entidad aplica sus propias primas.
- Los pagos extra se aplican al capital con la primera cuota y se mantienen constantes.
- La estimación no incluye comisiones de apertura, gastos de tasación, notaría, registro ni seguros vinculados.
- La fecha de liquidación supone que la primera cuota se paga un mes después de la fecha de inicio.
Preguntas frecuentes
¿Qué diferencia hay entre la cuota y la TAE?
La cuota es lo que pagas cada mes por capital e intereses, más los gastos que hayas incluido. La TAE añade comisiones y gastos obligatorios y permite comparar ofertas entre entidades. Esta calculadora estima la cuota y el coste total, pero no calcula la TAE oficial.
¿Por qué mi banco me da una cuota distinta?
Porque la oferta real puede incluir comisiones de apertura, seguros obligatorios, vinculaciones, redondeos o un tipo distinto según el perfil y la tasación. Usa esta cifra como punto de partida y compara siempre la TAE y la tabla de amortización del banco.
¿Conviene pagar 100 € extra cada mes?
En general sí, si no tienes otras deudas más caras y mantienes un fondo de emergencia. Cada euro extra aplicado al capital reduce el saldo y los intereses futuros. En el ejemplo 3, 150 € al mes ahorraban más de 35.000 € y adelantaban varios años la liquidación.
¿Qué es la relación préstamo-valor (LTV)?
Es el porcentaje del precio de la vivienda que financias con el préstamo. Si el precio es 250.000 € y pides 225.000 €, la LTV es del 90 %. Las entidades suelen exigir más garantías o aplicar recargos por encima del 80 %.
¿La calculadora sirve para una hipoteca a tipo variable?
Solo como referencia. El modelo supone un tipo fijo, así que una hipoteca variable necesitaría recalcular la cuota cada vez que cambie el índice de referencia. Puedes usar distintos tipos para simular escenarios.
¿Incluye los gastos de compra y constitución?
No. La estimación se centra en la cuota y en los gastos recurrentes. Los impuestos de la compra, la notaría, el registro, la tasación y la gestoría dependen de la comunidad autónoma y no están incluidos.
Fuentes
Actualización 2026
Cómo usar el resultado profesional
Esta página no es solo una caja de fórmula. El resultado está pensado para comprobarlo, compararlo y llevarlo contigo.
- Hoja de trabajo profesional. El resultado incluye los datos usados, el método y el alcance, además de una comprobación de sensibilidad de una variable para calculadoras financieras.
- Escenarios A/B. Guarda dos conjuntos de datos en el navegador y compara las cifras principal, secundaria y el desglose lado a lado.
- Imprimir / PDF y CSV. Imprime una hoja con la marca o exporta la tabla anual cuando la calculadora la genera.
- Diferencias de cotización. La sección siguiente explica por qué un banco, prestamista, bróker o proveedor puede dar una cifra distinta.
Las fórmulas y los supuestos anteriores siguen gobernando la cifra. La hoja de trabajo hace la estimación auditable; no la convierte en una cotización de un prestamista, una declaración de impuestos ni asesoría personalizada.
Mortgage & Home Buying Center
See the companion tools, decision guides, and patterns that go with this calculator.
Go deeper
Guides that explain the math
The PMI Cliff: When Mortgage Insurance Actually Drops Off
How the 80% and 78% LTV thresholds work, why an appraisal can change the date, and how extra payments move the PMI cliff forward.
Escrow Shock: Why Your Mortgage Payment Can Jump
Property taxes and insurance change, escrow is re-analyzed, and the monthly payment can move even when the mortgage rate does not. Here is the mechanism and how to prepare.
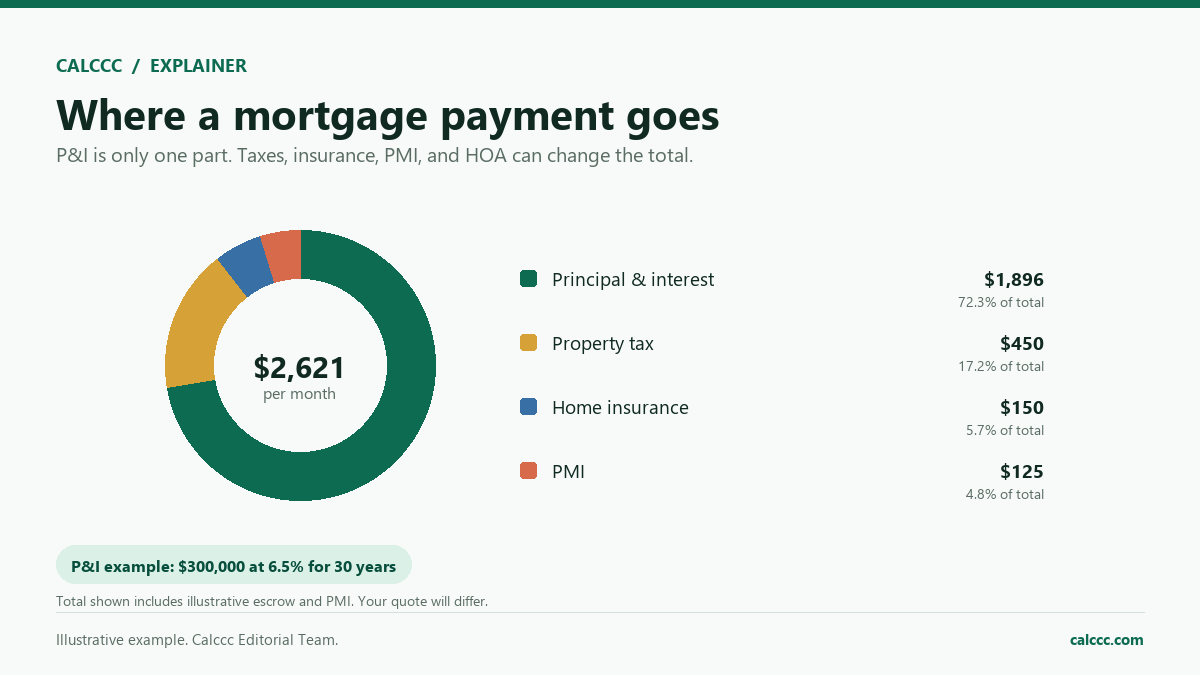
How to Read a Mortgage Payment (and What PMI Changes)
A mortgage payment is not just principal and interest. We break down PITI, escrow, PMI, and HOA, with a worked example and the questions that change the quote.