Qué hace esta calculadora
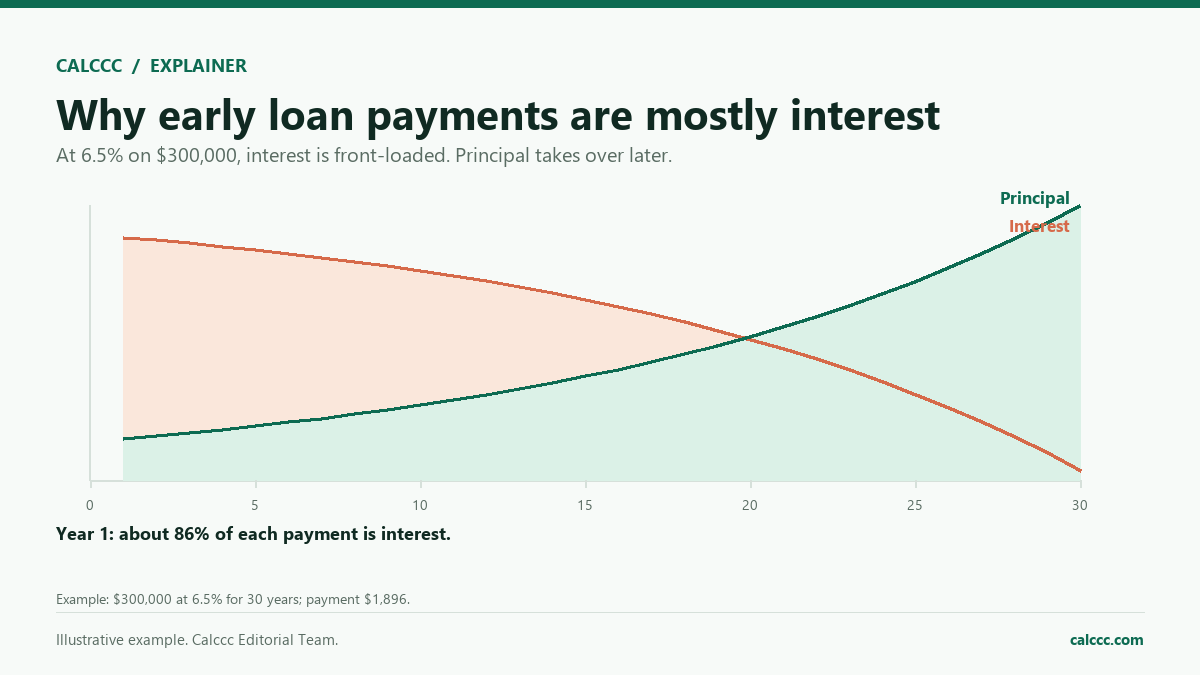
Un préstamo se paga con una cuota que incluye capital e interés. Al principio, una mayor parte del pago se destina a intereses; con el tiempo, el capital ocupa más. Un plazo más largo reduce el pago mensual pero aumenta el interés total. Compara el costo total, no solo la cuota.
Cómo usarla
- Ingresa el monto del préstamo, la tasa de interés anual y el plazo.
- Abre Opciones avanzadas para añadir comisiones, pagos extra o la fecha de inicio.
- Revisa el pago mensual, los intereses totales, el total pagado y la fecha de liquidación.
- Consulta la tabla anual para ver cuánto va a capital y cuánto a intereses.
- Cambia una variable a la vez para comparar un plazo más corto o un pago extra mayor.
Cómo funciona
Ejemplos de cálculo
Ejemplo 1: €25,000 al 7.5% a 5 años
El pago mensual es de unos €500.95; el interés total ronda los €5,057.
Ejemplo 2: el mismo préstamo a 6 años
La cuota baja, pero el interés total sube.
Ejemplo 3: tasa 0%
El pago es el monto dividido entre el número de meses.
Qué significa el resultado
La cuota no incluye comisiones de apertura, seguros ni cargos del prestamista. Un pago más bajo no siempre es mejor: un plazo largo puede costar miles de intereses adicionales. Si puedes pagar un poco más cada mes, el capital baja más rápido y el interés total disminuye.
Errores comunes
- Comparar solo la cuota mensual.
- Olvidar las comisiones.
- Usar una tasa anual como tasa mensual.
- No revisar el costo total.
- Asumir que la tasa es fija si es variable.
Supuestos y límites
- La tasa es fija.
- Los pagos son mensuales.
- No hay comisiones ni seguros.
- El plazo está en años.
- No hay pagos extraordinarios.
Preguntas frecuentes
¿Cómo se calcula la cuota?
Con la fórmula de amortización: monto, tasa mensual y número de pagos.
¿Qué pasa si aumento el plazo?
La cuota baja, pero el interés total suele subir.
¿Puedo pagar más cada mes?
Sí. Pagar capital extra reduce el interés y acorta el plazo.
¿Incluye seguros?
No. Los seguros y comisiones se cobran aparte.
¿Qué es la tasa de interés anual?
El costo del préstamo expresado como porcentaje anual.
¿La calculadora sirve para hipotecas?
Para una estimación básica sí; para impuestos, seguros y HOA usa la calculadora hipotecaria.
Fuentes
Actualización 2026
Cómo usar el resultado profesional
Esta página no es solo una caja de fórmula. El resultado está pensado para comprobarlo, compararlo y llevarlo contigo.
- Hoja de trabajo profesional. El resultado incluye los datos usados, el método y el alcance, además de una comprobación de sensibilidad de una variable para calculadoras financieras.
- Escenarios A/B. Guarda dos conjuntos de datos en el navegador y compara las cifras principal, secundaria y el desglose lado a lado.
- Imprimir / PDF y CSV. Imprime una hoja con la marca o exporta la tabla anual cuando la calculadora la genera.
- Diferencias de cotización. La sección siguiente explica por qué un banco, prestamista, bróker o proveedor puede dar una cifra distinta.
Las fórmulas y los supuestos anteriores siguen gobernando la cifra. La hoja de trabajo hace la estimación auditable; no la convierte en una cotización de un prestamista, una declaración de impuestos ni asesoría personalizada.
Part of a decision center
Loan Center
See the companion tools, decision guides, and patterns that go with this calculator.
Go deeper