


Claves
- Se parte del beneficio neto. Ingresos menos gastos ordinarios del negocio, no ingresos brutos.
- Solo tributa el 92,35 %. El ajuste se aproxima a la parte del impuesto de nómina que paga el empleador.
- La Seguridad Social tiene base de salarios. En 2027 la base es de 184.300 $, reducida por los salarios de W-2 sujetos a Seguridad Social.
- Medicare no tiene base. El 2,9 % se aplica a todos los ingresos netos, con un 0,9 % extra por encima del umbral.
- La mitad deducible es una deducción del impuesto sobre la renta. No reduce el impuesto de autónomos en sí.
Quién paga el impuesto de autónomos
Si trabajas por cuenta propia y tus ingresos netos superan el umbral de declaración, en general pagas este impuesto. Eso incluye a los autónomos individuales, a los socios y a muchos miembros de LLC. Los asalariados suelen tener la Seguridad Social y Medicare retenidos de la nómina; los trabajadores por cuenta propia pagan la parte del empleado y la del empleador mediante el Schedule SE.
El impuesto se calcula sobre los ingresos netos de la actividad. Las deducciones del negocio reducen el beneficio que tributa, pero los gastos personales y las compras de capital se rigen por otras reglas.
El ajuste del 92,35 %
Toma el beneficio neto y multiplícalo por 0,9235. El resultado es la cantidad sujeta al impuesto de Seguridad Social y Medicare. La reducción del 7,65 % pretende aproximarse a la mitad del impuesto de nómina que paga el empleador y que no computa como salario del empleado.
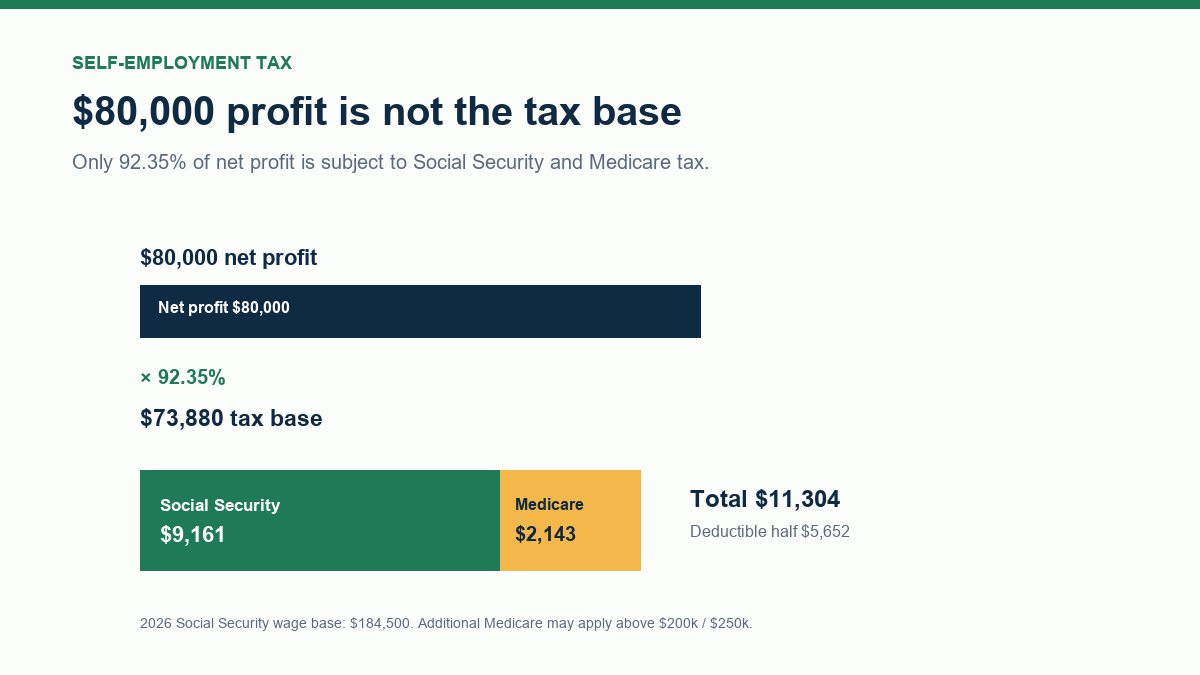
Ejemplo: un beneficio neto de 80.000 $ da una base de 73.880 $. Eso no es lo que te llevas, sino la base con la que se calculan los dos componentes del impuesto.
Las cifras de 2027
La parte de Seguridad Social es el 12,4 % de la base, pero solo hasta la base de salarios anual. En 2027 esa base es de 184.300 $. Si además tienes salarios de W-2 sujetos a Seguridad Social, esos salarios consumen parte de la base y el margen que queda se aplica a los ingresos de la actividad.
La parte de Medicare es el 2,9 % de la base y no tiene tope. El impuesto adicional de Medicare es del 0,9 % sobre los salarios más los ingresos de la actividad que superan 200.000 $ en tributación individual o 250.000 $ en declaración conjunta. Los empleadores retienen el impuesto adicional sobre los salarios por encima del umbral, pero los autónomos suelen regularizarlo en su declaración.
Ejemplo práctico
Con 80.000 $ de beneficio neto y sin salarios de W-2, la base es de 73.880 $. La Seguridad Social son 9.161 $ y Medicare 2.143 $, para un total de 11.304 $. La mitad deducible es de 5.652 $. Una reserva trimestral plana ronda los 2.826 $, pero es solo una cifra de planificación: no incluye el impuesto sobre la renta.
Si ya has ganado 150.000 $ en salarios de W-2, de la base de 2027 solo quedan 34.300 $. La parte de Seguridad Social se calcula sobre la cantidad menor, mientras que Medicare sigue aplicándose a la base del impuesto de autónomos. El Medicare adicional también puede entrar en juego si los ingresos combinados superan el umbral de tu situación.
Lo que la calculadora no incluye
No calcula el impuesto federal sobre la renta, el impuesto estatal, el impuesto local, las deducciones fiscales ni las penalizaciones por pagos fraccionados. Tampoco aplica la deducción por ingresos de actividad cualificada ni otras deducciones. Y no decide si hace falta hacer un pago: eso depende de tu situación fiscal completa.
Usa el resultado como estimación de reserva y monta después una proyección fiscal completa con tus ingresos, deducciones, créditos y retenciones. Si tienes varios negocios, ingresos de alquiler o un cónyuge con nómina, el cálculo conjunto puede cambiar.
Pagos trimestrales y planificación
La reserva trimestral de la calculadora es una división simple del impuesto anual. No es una declaración trimestral. Los pagos fraccionados también tienen que cubrir el impuesto federal sobre la renta y, según el caso, el impuesto estatal. Muchos contribuyentes se apoyan en las reglas de puerto seguro (safe harbor) basadas en el impuesto del año anterior o en un porcentaje del impuesto del año en curso para evitar la penalización por pago insuficiente.
Si tus ingresos son irregulares, un trimestre plano puede no cuadrar con la obligación real. Recalcula después de cada trimestre y mantén la estimación del impuesto de autónomos separada de la del impuesto sobre la renta. Un asesor fiscal puede ayudarte a elegir un método de pago que encaje con tu tesorería.
Novedades de la calculadora en 2027
La calculadora de impuesto de autónomos se ha renovado. Ahora incluye una hoja de trabajo profesional con los datos utilizados, el método y el alcance, y una prueba de sensibilidad a una variable para las herramientas de finanzas. Puedes guardar dos conjuntos de datos como Escenarios A/B y comparar los resultados en paralelo. La acción Imprimir / PDF genera una hoja con la marca, y las calculadoras que producen tablas pueden exportar un CSV.
La página también explica por qué un banco, un prestamista, un bróker o un proveedor pueden dar otra cifra: tasa frente a APR (tasa anual equivalente que incluye comisiones), comisiones, precio del crédito, impuestos, seguros y momento de la operación. Toma como documento vinculante el presupuesto por escrito o el Loan Estimate (el presupuesto oficial del préstamo), no la estimación de la calculadora.
En los resultados fiscales, trata la cifra como la estimación de un componente. Las retenciones, los créditos, la situación familiar y las normas estatales o locales pueden cambiar la cuota final; una calculadora no es una declaración de la renta.
Nueva tabla de reserva trimestral
La calculadora del impuesto de autónomos incluye ahora la tabla de componentes, una tabla de reserva trimestral y un gráfico de los componentes. La mitad deducible aparece por separado; reduce el impuesto sobre la renta, no el impuesto de autónomos en sí. Sigue siendo una estimación, no una declaración.
Preguntas frecuentes
¿Qué ingresos están sujetos al impuesto de autónomos?
En general, los ingresos netos de la actividad por cuenta propia. La calculadora aplica el ajuste del 92,35 % al beneficio neto antes de calcular Seguridad Social y Medicare.
¿Por qué solo tributa el 92,35 % del beneficio?
El ajuste se aproxima a la parte del impuesto de nómina que pagaría el empleador sobre un salario. Forma parte del cálculo del Schedule SE.
¿La mitad deducible reduce el impuesto de autónomos?
No. Es una deducción del impuesto sobre la renta. Reduce la base imponible, no el impuesto de autónomos en sí.
¿Incluye el impuesto federal sobre la renta?
No. Solo estima el impuesto de autónomos. Para el impuesto sobre la renta, los créditos y el impuesto estatal necesitas una proyección fiscal completa.
¿Qué pasa si también tengo salarios de W-2?
Esos salarios consumen parte de la base de Seguridad Social. En 2027, con 150.000 $ de W-2 solo quedan 34.300 $ de base para la actividad, aunque Medicare se aplica igualmente a toda la base.


