Qué hace esta calculadora
El impuesto de trabajo autónomo (self-employment tax) cubre la Seguridad Social y el Medicare de las personas que trabajan por cuenta propia. Se aplica al beneficio neto ajustado y combina una tasa del 12,4 % para Seguridad Social hasta la base salarial anual y un 2,9 % para Medicare, más el 0,9 % adicional por encima del umbral. La mitad del impuesto es deducible en el impuesto sobre la renta. Esta calculadora usa la base y los umbrales de 2026 y no calcula el impuesto sobre la renta. Es una estimación educativa, no asesoría fiscal.
Cómo usarla
- Introduce el beneficio neto por cuenta propia del año.
- Añade los salarios W-2 ya sujetos a Seguridad Social, si los tienes.
- Selecciona tu estado civil fiscal.
- Revisa las partes de Seguridad Social y Medicare.
- Comprueba la mitad deducible y la reserva trimestral.
- Consulta a un profesional para integrar el impuesto sobre la renta y los créditos.
Cómo funciona
Ejemplos de cálculo
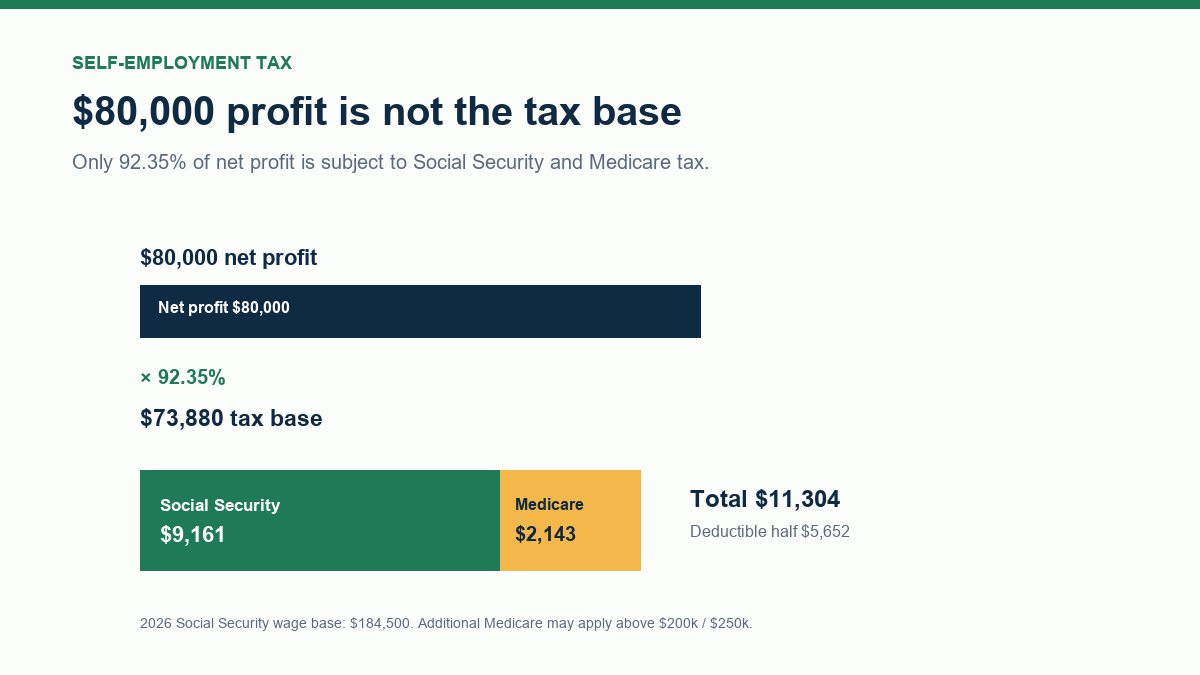
Ejemplo 1: 80.000 USD de beneficio neto, soltero
El impuesto estimado es 11.303,64 USD: 9.161,12 USD de Seguridad Social y 2.142,52 USD de Medicare. La mitad deducible es 5.651,82 USD, la reserva trimestral 2.825,91 USD y el tipo efectivo sobre el beneficio del 14,1 %.
Ejemplo 2: 150.000 USD de beneficio y 50.000 USD de salarios W-2
Con declaración conjunta, el impuesto estimado es 20.695,23 USD: 16.678 USD de Seguridad Social y 4.017,23 USD de Medicare. La mitad deducible es 10.347,61 USD y el tipo efectivo baja al 13,8 %.
Ejemplo 3: 50.000 USD de beneficio neto, soltero
El impuesto estimado es 7.064,78 USD, con 5.725,70 USD de Seguridad Social y 1.339,08 USD de Medicare. La reserva trimestral es 1.766,19 USD y no se activa el Medicare adicional.
Qué significa el resultado
El impuesto de trabajo autónomo sorprende a quien pasa de empleado a autónomo porque el empleador ya no paga su mitad. Apartar entre el 25 % y el 30 % del beneficio para impuestos suele ser prudente, aunque el porcentaje exacto depende de tu tramo de renta y de tus deducciones. La mitad deducible reduce la renta imponible, no el impuesto de trabajo autónomo. Los pagos trimestrales estimados evitan sanciones si no hay retención. Los umbrales y la base salarial cambian cada año y las reglas de estados y de sociedades (S corp) alteran el cálculo.
Errores comunes
- Suponer que el impuesto se aplica al total del beneficio sin el ajuste del 92,35 %.
- Olvidar el 0,9 % adicional de Medicare por encima del umbral.
- Pensar que la mitad deducible elimina la mitad del impuesto.
- No tener en cuenta los salarios W-2 para la base de Seguridad Social.
- Ignorar los pagos trimestrales y las sanciones.
- Confundir este impuesto con el impuesto federal sobre la renta.
Supuestos y límites
- Usa la base salarial de Seguridad Social de 2026 y los umbrales de Medicare indicados.
- El beneficio neto ya incluye las deducciones empresariales aplicables.
- Los salarios W-2 se aplican a la base de Seguridad Social.
- No se calcula el impuesto federal ni estatal sobre la renta.
- No se modelan créditos, deducciones detalladas ni entidades S corp.
- El tipo de Medicare adicional se aplica al exceso sobre el umbral.
- Es una estimación educativa, no asesoría fiscal.
Preguntas frecuentes
¿Qué es el impuesto de trabajo autónomo?
Es el impuesto que pagan los trabajadores por cuenta propia para financiar la Seguridad Social y el Medicare de EE. UU.
¿Por qué la base es el 92,35 % del beneficio?
Porque el IRS ajusta el beneficio neto para aproximar la parte que correspondería al empleador en una relación laboral.
¿La mitad deducible reduce el impuesto?
Reduce la renta imponible del impuesto sobre la renta, no el propio impuesto de trabajo autónomo.
¿Cuándo debo hacer pagos trimestrales?
Si esperas deber más de un umbral pequeño al declarar, el IRS exige pagos estimados trimestrales. La calculadora sugiere una reserva por trimestre.
¿Esto sustituye al impuesto sobre la renta?
No. Es un impuesto adicional; el impuesto federal y estatal sobre la renta se calcula aparte.
¿Cambian las cifras cada año?
Sí. La base salarial de Seguridad Social y los umbrales de Medicare se actualizan; esta calculadora usa los valores de 2026.
Fuentes
Actualización 2026
Cómo usar el resultado profesional
Esta página no es solo una caja de fórmula. El resultado está pensado para comprobarlo, compararlo y llevarlo contigo.
- Hoja de trabajo profesional. El resultado incluye los datos usados, el método y el alcance, además de una comprobación de sensibilidad de una variable para calculadoras financieras.
- Escenarios A/B. Guarda dos conjuntos de datos en el navegador y compara las cifras principal, secundaria y el desglose lado a lado.
- Imprimir / PDF y CSV. Imprime una hoja con la marca o exporta la tabla anual cuando la calculadora la genera.
- Diferencias de cotización. La sección siguiente explica por qué un banco, prestamista, bróker o proveedor puede dar una cifra distinta.
- Alcance fiscal. El resultado es una estimación por componentes; la retención, los créditos, el estado civil y las reglas locales pueden cambiar la obligación final.
Las fórmulas y los supuestos anteriores siguen gobernando la cifra. La hoja de trabajo hace la estimación auditable; no la convierte en una cotización de un prestamista, una declaración de impuestos ni asesoría personalizada.
Tax & Paycheck Center
See the companion tools, decision guides, and patterns that go with this calculator.
Go deeper