


Claves
- Un punto suele costar el 1 % del préstamo. En un préstamo de 320.000 $, un punto son 3.200 $.
- La reducción de tasa varía según el prestamista. No des por hecho que cada punto baja la tasa lo mismo.
- Punto de equilibrio = coste / ahorro mensual. Es un plazo de retorno simple, no una rentabilidad garantizada.
- El plazo de permanencia decide. Vender o refinanciar pronto puede borrar el beneficio.
- Los puntos no son comisiones de apertura. Compara la Loan Estimate (estimación escrita del préstamo) completa.
Qué es un punto
Los puntos de descuento hipotecarios son intereses pagados por adelantado. Pagas al prestamista en el cierre a cambio de una tasa más baja en el préstamo. Un punto suele ser el 1 % del importe del préstamo, pero confirma siempre la definición del prestamista y el coste exacto en la Loan Estimate.
Los puntos son distintos de las comisiones de apertura, de solicitud, de tasación y de título. Un prestamista puede ofrecer una tasa más baja con puntos, una más alta con créditos del prestamista o varias combinaciones. Compara la oferta completa, no solo la tasa.
El cálculo del punto de equilibrio
Primero calcula la cuota mensual de principal e intereses a la tasa actual. Después calcula la cuota a la tasa más baja con puntos. La diferencia es el ahorro mensual. Divide el coste de los puntos entre el ahorro mensual y obtendrás el número de meses necesarios para recuperar el coste. La calculadora de puntos de hipoteca hace esta cuenta por ti.
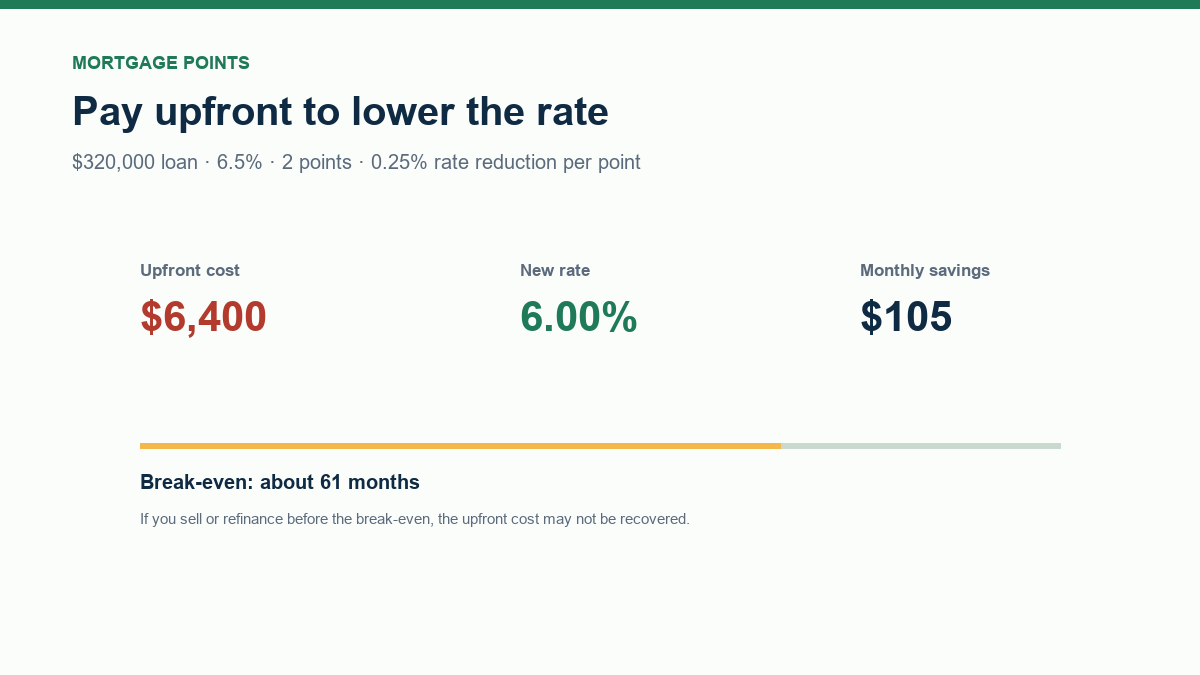
Ejemplo: un préstamo de 320.000 $ al 6,5 % a 30 años. Dos puntos cuestan 6.400 $. Si cada punto reduce la tasa un 0,25 %, la nueva tasa es del 6,00 %. El ahorro mensual es de unos 105 $, así que el punto de equilibrio llega a los 61 meses, algo más de cinco años.
Cuándo pueden compensar los puntos
Los puntos resultan más atractivos si prevés mantener el préstamo mucho tiempo, la reducción de tasa es relevante, el préstamo es grande y el efectivo inicial no merma tu fondo de emergencia. Un prestatario que piensa quedarse 10 años puede recuperar el coste varias veces; uno que refinancia a los tres años puede no recuperarlo.
Los puntos también pueden ser útiles si esperas que las tasas se mantengan estables y valoras una cuota fija más baja. Pero no sustituyen a un pago inicial mayor, a un fondo de emergencia ni al pago de deudas con intereses más altos.
Cuándo no
Si el efectivo está ajustado, los puntos pueden dejarte vulnerable. El coste inicial se pierde aunque vendas, refinancies o entres en impago más adelante. Si la reducción de tasa es pequeña, el punto de equilibrio puede llegar más allá de tu plazo previsto. Si las comisiones del prestamista son altas, un préstamo sin puntos de otro prestamista puede ser más barato en conjunto.
No compares una tasa con puntos con otra sin puntos como si fueran el mismo producto. Pide a cada prestamista una Loan Estimate con la tasa, los puntos, los gastos de cierre y la cuota mensual.
Compara créditos del prestamista y puntos
Lo contrario de pagar puntos es aceptar créditos del prestamista: una tasa más alta a cambio de que el prestamista cubra parte de los gastos de cierre. Los puntos bajan la tasa y suben el efectivo inicial; los créditos suben la tasa y bajan el efectivo. La elección correcta depende de cuánto tiempo mantendrás el préstamo y de cuánto efectivo necesitas conservar para reservas, reparaciones o un fondo de emergencia.
Pide varias Loan Estimates con el mismo importe y la misma fecha de cierre. Compara la tasa, los puntos, los créditos del prestamista, los gastos de cierre totales y la cuota mensual. Una tasa más baja no es automáticamente la oferta más barata si las comisiones son más altas o los créditos más pequeños.
Qué pasa si refinancias
Si refinancias antes del punto de equilibrio, el beneficio restante de los puntos suele desaparecer. Algunos prestamistas pueden incluir los puntos en el nuevo préstamo, pero eso no recupera el efectivo que ya pagaste. Trata el punto de equilibrio como un plazo mínimo de permanencia, no como un objetivo, y añade un margen para la incertidumbre.
Actualización de la calculadora 2026: qué cambia
La calculadora enlazada se ha renovado. Ahora incluye una hoja de trabajo profesional con los datos utilizados, el método y el alcance, y una comprobación de sensibilidad con una sola variable para las herramientas financieras. Puedes guardar dos conjuntos de datos como Escenarios A/B y comparar los resultados en paralelo. La acción Imprimir / PDF genera una hoja de trabajo con la marca, y las calculadoras con tablas pueden exportar un CSV.
La página también explica por qué un banco, un prestamista, un bróker o un proveedor pueden dar una cifra distinta: tasa frente a APR (tasa anual equivalente que incluye comisiones), comisiones, precio según el crédito, impuestos, seguros y momento. Usa la oferta escrita o la Loan Estimate como documento vinculante, no la estimación de la calculadora.
Puntos y punto de equilibrio
Un punto de descuento suele costar el 1 % del préstamo y baja la tasa. En un préstamo de 400.000 $, un punto son 4.000 $. Si la cuota baja 53 $ al mes, el punto de equilibrio llega a los 75 meses. Si vendes o refinancias antes, puede que el punto no se amortice por sí solo.
Qué comparar
Compara el coste de los puntos, la reducción de tasa, el ahorro mensual y el punto de equilibrio. Una tasa más baja no siempre compensa el coste inicial.
Preguntas frecuentes
¿Qué es un punto hipotecario?
Un punto de descuento es una comisión inicial equivalente al 1 % del importe del préstamo que baja la tasa de interés. Las comisiones de apertura son aparte.
¿Cómo calculo el punto de equilibrio?
Divide el coste de los puntos entre el ahorro mensual de la cuota. El resultado es el número de meses necesarios para recuperar el coste inicial.
¿Los puntos son deducibles de impuestos?
Pueden ser deducibles en algunas situaciones. Consulta a un profesional fiscal sobre tu préstamo y tu declaración.
¿Me conviene comprar puntos?
Depende del punto de equilibrio, de tus reservas de efectivo y de cuánto tiempo prevés mantener el préstamo.
¿Qué son los créditos del prestamista?
Son lo contrario de los puntos: aceptas una tasa más alta y el prestamista cubre parte de los gastos de cierre.
¿Qué pasa con los puntos si refinancio?
Si refinancias antes del punto de equilibrio, el beneficio restante suele desaparecer. El efectivo que ya pagaste no se recupera.


