


Qué hace esta calculadora
Esta calculadora de pago de tarjeta de crédito muestra qué hace un pago fijo sobre un saldo y cuánto se destina a intereses por el camino. En la práctica, las tarjetas suelen calcular intereses a diario; un modelo mensual se acerca lo suficiente para planificar. Úsala para comparar un pago de 200 USD con uno de 300 USD, para probar una tasa más baja o para ver cuánto tardaría un pago mínimo. Es una herramienta educativa basada en el sistema financiero de Estados Unidos; no es asesoría financiera, fiscal ni legal.
Cómo usarla
- Introduce el saldo actual, la tasa anual (APR) y el pago mensual que puedes asumir.
- Abre Opciones avanzadas para añadir un pago mensual extra o una fecha de inicio del pago.
- Revisa los meses hasta la liquidación, los intereses totales, el total pagado y la fecha estimada.
- En Opciones avanzadas puedes definir el porcentaje de pago mínimo y el mínimo en dólares.
- Compara tu pago con el escenario de pago mínimo y consulta la tabla anual de capital e intereses.
Cómo funciona
Ejemplos de cálculo
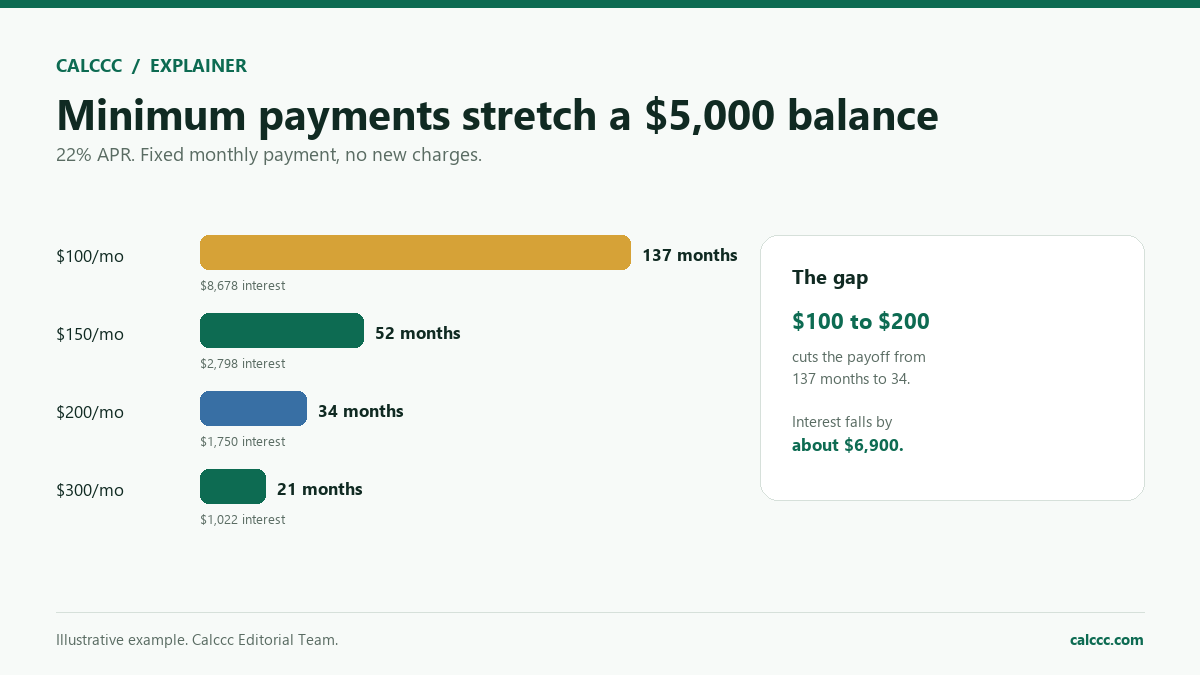
Ejemplo 1: 5.000 USD al 22 % con 200 USD al mes
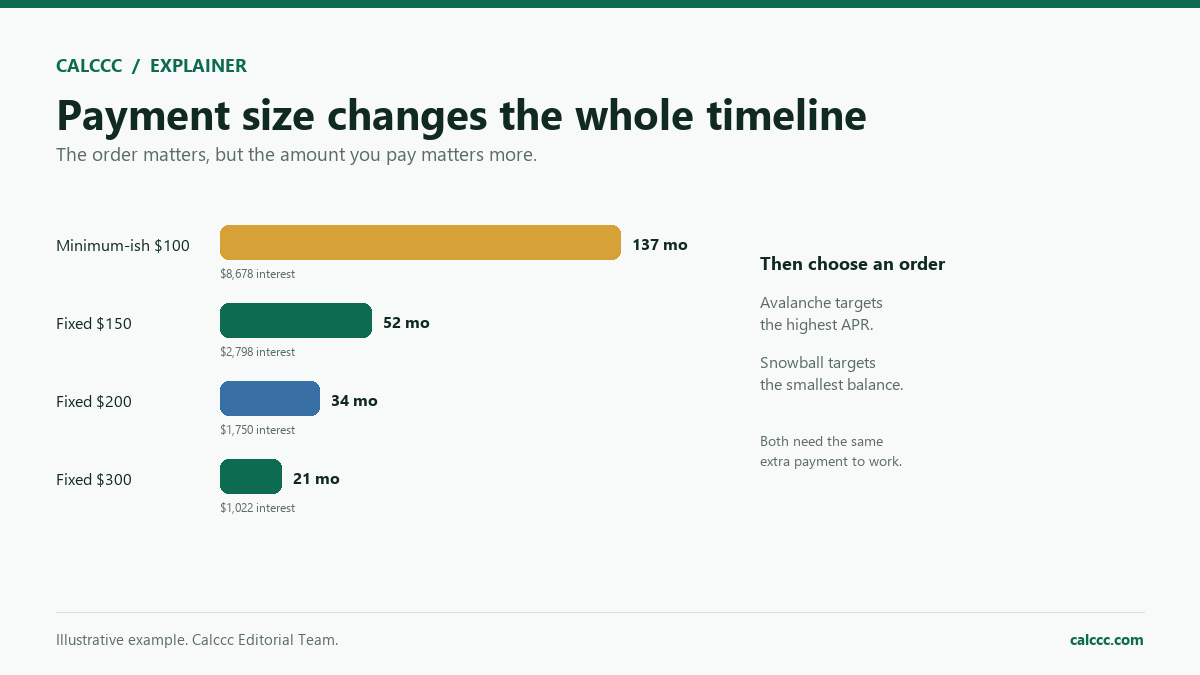
El pago de 200 USD tarda unos 34 meses en liquidar el saldo. Los intereses totales rondan los 1.750 USD y el total pagado los 6.750 USD. Si solo pagaras el mínimo estimado (unos 100 USD iniciales), la deuda podría tardar 968 meses y costar más de 43.400 USD en intereses.
Ejemplo 2: 12.000 USD al 18,99 % con 300 USD al mes
El pago de 300 USD liquida el saldo en unos 64 meses. Los intereses totales son de unos 7.153 USD y el total pagado de unos 19.153 USD. Un pago más alto reduce sobre todo los intereses, no solo el plazo.
Ejemplo 3: 3.000 USD al 29,99 % con 50 USD extra
Con un pago base de 150 USD y 50 USD extra cada mes, el saldo se liquida en unos 20 meses, con unos 807 USD de intereses. El pago extra ahorra aproximadamente 9 meses de liquidación frente a pagar solo los 150 USD.
Qué significa el resultado
El resultado supone que no hay cargos nuevos, que la APR es fija y que el pago también lo es. Los pagos mínimos suelen bajar a medida que el saldo disminuye, lo que alarga la liquidación; esta calculadora mantiene el pago constante salvo que añadas un extra. No se modelan transferencias de saldo, comisiones, promociones ni intereses diarios. Compara siempre el coste total y no solo la cuota.
Errores comunes
- Pagar solo el mínimo y dar por hecho que la fecha de liquidación se mantiene.
- Saltarse un pago, lo que puede activar una APR de penalización.
- Añadir cargos nuevos mientras intentas liquidar el saldo.
- Ignorar las comisiones por transferencia de saldo y el fin del periodo promocional.
- Comparar cuotas mensuales sin comparar los intereses totales.
- Suponer que la APR anunciada incluye todas las comisiones de la tarjeta.
Supuestos y límites
- No se añaden cargos nuevos durante el periodo.
- La APR es fija durante toda la liquidación.
- El pago se mantiene constante, salvo el extra que introduzcas.
- Los pagos extra se aplican todos los meses al saldo.
- La fecha de liquidación supone que el primer pago se hace un mes después de la fecha de inicio.
- Los importes del modelo están en dólares estadounidenses (USD); el sitio puede mostrar los resultados con el formato de moneda de tu configuración regional (EUR), sin convertir divisas.
- Es una estimación educativa, no asesoría fiscal, legal ni financiera.
Preguntas frecuentes
¿Por qué mi tarjeta tarda más en liquidarse?
El pago mínimo suele bajar cuando el saldo disminuye, así que una parte mayor de cada pago se va en intereses. Esta calculadora mantiene el pago constante; tu emisor puede reducirlo.
¿Cómo se fija el pago mínimo?
Los emisores suelen usar un porcentaje del saldo más los intereses, con un mínimo en dólares. Revisa tu estado de cuenta: esta calculadora usa el pago que tú introduzcas.
¿Ayuda una transferencia de saldo al 0 %?
Puede ayudar, pero importan la comisión de transferencia y la tasa después del periodo promocional. Aquí se supone una APR fija y no se modelan promociones.
¿Puedo liquidar la tarjeta antes?
Sí. Añade un pago mensual extra o sube el pago base; la calculadora muestra el interés ahorrado y los meses ahorrados.
¿Qué pasa si solo cubro los intereses?
El saldo nunca baja. La calculadora te avisa y no muestra fecha de liquidación. También te indica cómo comparar con el pago mínimo estimado.
¿Pagar la tarjeta afecta a mi historial de crédito?
Reducir la deuda revolvente puede mejorar la utilización del crédito, pero cerrar la cuenta puede afectar al historial. Esto no es asesoría de crédito.
Fuentes
Actualización 2026
Cómo usar el resultado profesional
Esta página no es solo una caja de fórmula. El resultado está pensado para comprobarlo, compararlo y llevarlo contigo.
- Hoja de trabajo profesional. El resultado incluye los datos usados, el método y el alcance, además de una comprobación de sensibilidad de una variable para calculadoras financieras.
- Escenarios A/B. Guarda dos conjuntos de datos en el navegador y compara las cifras principal, secundaria y el desglose lado a lado.
- Imprimir / PDF y CSV. Imprime una hoja con la marca o exporta la tabla anual cuando la calculadora la genera.
- Diferencias de cotización. La sección siguiente explica por qué un banco, prestamista, bróker o proveedor puede dar una cifra distinta.
Las fórmulas y los supuestos anteriores siguen gobernando la cifra. La hoja de trabajo hace la estimación auditable; no la convierte en una cotización de un prestamista, una declaración de impuestos ni asesoría personalizada.
Debt & Credit Center
See the companion tools, decision guides, and patterns that go with this calculator.
Go deeper
Guides that explain the math
Debt Payoff Patterns: Minimums, Utilization Timing, and Payoff Order
The repeatable debt patterns that change the answer: minimum-payment traps, statement-date utilization, snowball vs avalanche, and consolidation trade-offs.
Why Minimum Credit Card Payments Keep You in Debt
Minimum payments are designed to keep the account current, not to pay it off quickly. See the real math on a $5,000 balance and the practical ways out.
Credit Card Payoff Methods Compared: Which Fits You?
Minimums, snowball, avalanche, balance transfers, and consolidation each solve a different problem. Compare the trade-offs before you pick a plan.