


Qué hace esta calculadora
Esta calculadora de refinanciación de hipoteca compara tu préstamo actual con uno nuevo propuesto. Usa la amortización estándar para estimar cada cuota de capital e intereses y los intereses totales de cada plazo. También muestra cuánto tardan los ahorros mensuales en cubrir los gastos de cierre y si el préstamo nuevo ahorra dinero en conjunto. Úsala para comparar un tipo más bajo, un plazo más corto o un plazo más largo. Es una herramienta educativa basada en el mercado hipotecario de Estados Unidos; no es asesoría financiera, fiscal ni legal ni una oferta de préstamo.
Cómo usarla
- Introduce el saldo actual, el tipo de interés actual y el plazo restante.
- Introduce el tipo nuevo, el plazo nuevo y los gastos de cierre.
- Abre Opciones avanzadas para añadir un retiro de efectivo, financiar los gastos de cierre, indicar el valor de la vivienda o cambiar los años que prevés quedarte.
- Compara las cuotas actual y nueva y revisa el punto de equilibrio y los intereses totales.
- Mira el beneficio neto durante los años que piensas quedarte: un plazo más largo puede bajar la cuota y subir los intereses totales.
Cómo funciona
Ejemplos de cálculo
Ejemplo 1: 300.000 USD al 7 % con 25 años restantes
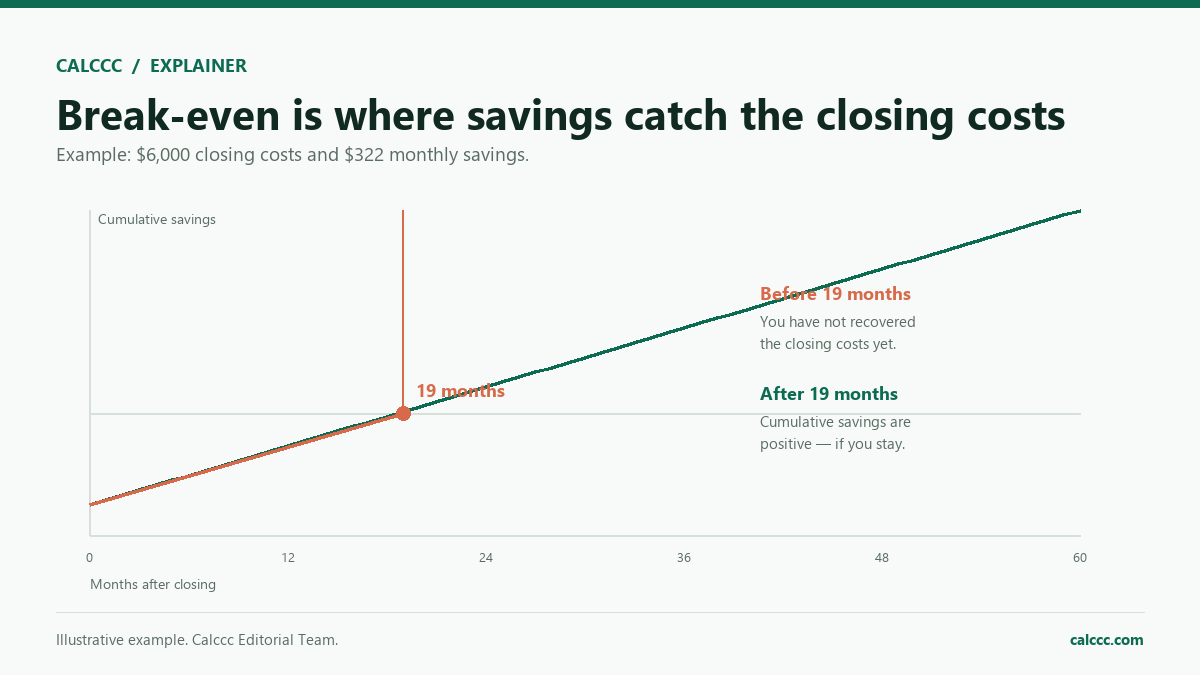
La cuota actual es de unos 2.120,34 USD al mes y el interés total ronda los 336.101 USD. Con un tipo del 6 % a 30 años, la cuota baja a unos 1.798,65 USD y el ahorro mensual es de unos 321,69 USD. Con 6.000 USD de gastos de cierre, el punto de equilibrio llega en unos 19 meses, pero los intereses totales suben unos 11.413 USD y el ahorro neto tras los gastos de cierre es negativo (unos −17.413 USD).
Ejemplo 2: 280.000 USD al 7,5 % con 27 años restantes y plazo de 20 años
La cuota actual es de unos 2.018,05 USD. Con un tipo del 6,25 % a 20 años, la cuota sube ligeramente a unos 2.046,60 USD (unos 28,54 USD más al mes), pero los intereses totales bajan unos 162.666 USD. El punto de equilibrio no aplica porque la cuota nueva es mayor; el beneficio neto depende de los años que te quedes y de no necesitar liquidez a corto plazo.
Ejemplo 3: 320.000 USD al 6,75 % con retiro de 25.000 USD al 6,9 % a 30 años
La cuota actual es de unos 2.286,12 USD. Con un préstamo nuevo de 345.000 USD al 6,9 % a 30 años, la cuota baja a unos 2.272,17 USD y el ahorro mensual es de unos 13,95 USD. El punto de equilibrio se aleja a unos 502 meses y el ahorro de intereses a lo largo del préstamo es negativo (unos −162.011 USD), porque el préstamo nuevo es mayor y dura más.
Qué significa el resultado
El punto de equilibrio es el momento en que el ahorro mensual iguala los gastos de cierre pagados. Por sí solo no demuestra que la refinanciación merezca la pena. Un tipo más bajo suele ahorrar intereses, pero un plazo más largo puede bajar la cuota y aumentar los intereses totales, como muestra el primer ejemplo. Un plazo más corto puede subir la cuota y recortar los intereses. Los gastos de cierre varían según el prestamista y la ubicación, y algunos pueden incluirse en el préstamo en lugar de pagarse por adelantado. Compara el coste total del préstamo nuevo durante el tiempo que piensas quedarte en la vivienda, no solo la cuota mensual.
Errores comunes
- Comparar solo las cuotas mensuales e ignorar los intereses totales.
- Elegir un plazo nuevo más largo que el tiempo que piensas quedarte en la vivienda.
- Olvidar los gastos de cierre o financiarlos sin ajustar el préstamo nuevo.
- Usar un saldo o un plazo restante incorrectos.
- Dar por hecho que el tipo anunciado está garantizado.
- Hacer un retiro de efectivo sin contar con que sube la cuota y los intereses.
Supuestos y límites
- Ambos préstamos tienen tipo fijo y cuotas mensuales iguales.
- Los gastos de cierre se pagan por adelantado, salvo que elijas financiarlos.
- El préstamo nuevo sustituye el saldo actual, más el retiro de efectivo y los gastos de cierre financiados.
- El préstamo actual no tiene penalización por amortización anticipada.
- Los años que prevés quedarte son un dato de planificación, no una predicción.
- No se incluyen impuestos, seguros, gastos de comunidad ni la deducibilidad fiscal.
- Los importes del modelo están en dólares estadounidenses (USD); el sitio puede mostrar los resultados con el formato de moneda de tu configuración regional (EUR), sin convertir divisas.
- Es una estimación educativa, no asesoría financiera, fiscal ni legal.
Preguntas frecuentes
¿Cómo se calcula el punto de equilibrio?
Gastos de cierre divididos entre el ahorro mensual de la cuota. Si la cuota nueva es más alta, el punto de equilibrio no está definido.
¿Un retiro de efectivo aumenta el préstamo?
Sí. El importe retirado se suma al préstamo nuevo, así que suben la cuota y los intereses.
¿Conviene financiar los gastos de cierre?
Conserva liquidez, pero aumenta el saldo y los intereses. Compara ambas opciones antes de decidir.
¿Por qué el ahorro de intereses sale negativo?
Un plazo nuevo más largo o un préstamo nuevo mayor pueden aumentar los intereses totales aunque la cuota mensual baje.
¿Incluye impuestos y seguros?
No. Compara capital e intereses. Los impuestos, seguros y gastos de comunidad son aparte y pueden cambiar tras el cierre.
¿Sirve para una refinanciación de tipo y plazo?
Sí. Pon el retiro de efectivo en cero e introduce el tipo nuevo, el plazo y los gastos de cierre. Esto no sustituye la revisión de la Estimación de Préstamo escrita.
Fuentes
Actualización 2026
Cómo usar el resultado profesional
Esta página no es solo una caja de fórmula. El resultado está pensado para comprobarlo, compararlo y llevarlo contigo.
- Hoja de trabajo profesional. El resultado incluye los datos usados, el método y el alcance, además de una comprobación de sensibilidad de una variable para calculadoras financieras.
- Escenarios A/B. Guarda dos conjuntos de datos en el navegador y compara las cifras principal, secundaria y el desglose lado a lado.
- Imprimir / PDF y CSV. Imprime una hoja con la marca o exporta la tabla anual cuando la calculadora la genera.
- Diferencias de cotización. La sección siguiente explica por qué un banco, prestamista, bróker o proveedor puede dar una cifra distinta.
Las fórmulas y los supuestos anteriores siguen gobernando la cifra. La hoja de trabajo hace la estimación auditable; no la convierte en una cotización de un prestamista, una declaración de impuestos ni asesoría personalizada.
Mortgage & Home Buying Center
See the companion tools, decision guides, and patterns that go with this calculator.
Go deeper
Guides that explain the math
Refinance Break-Even: Months, Not Vibes
Refinance Break-Even: Months, Not Vibes
The Refinance Reset: Why a Lower Payment Can Cost More
A refinance restarts the clock. Compare the break-even month, remaining term, closing costs, and cash-out risk before choosing a lower payment.
Refinance Break-Even: When Closing Costs Are Worth It
A lower rate is not enough. We explain break-even in plain English, compare a 30-year reset with a shorter term, and show the cash-out trap.