Qué hace esta calculadora
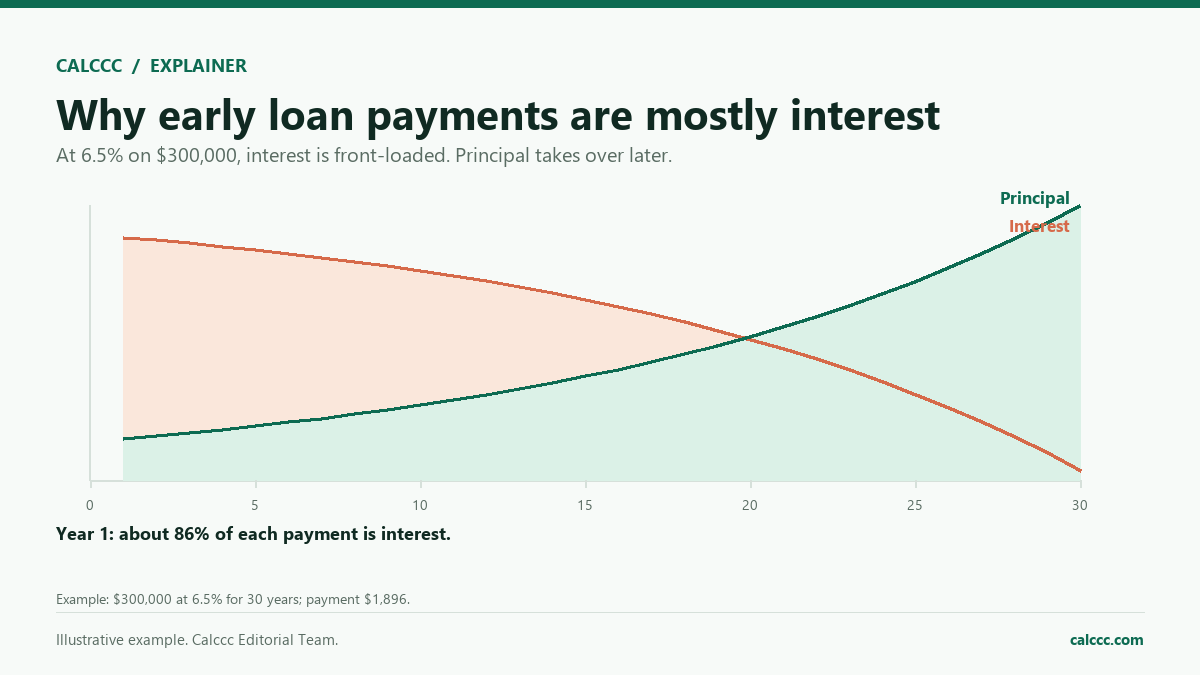
La amortización es el proceso por el que cada cuota devuelve una parte de intereses y otra de capital. Al principio casi todo el pago son intereses y, con el tiempo, la proporción se invierte. Esta calculadora muestra ese reparto en una tabla anual, útil para entender por qué un préstamo a 30 años acumula tanto interés y por qué un plazo más corto cambia tanto el coste. Sirve para hipotecas, préstamos personales, financiaciones de coche o cualquier préstamo con cuota fija. Si necesitas simular pagos extra o comisiones, usa una calculadora específica de ese producto.
Cómo usarla
- Escribe el importe del préstamo, es decir, el capital que vas a pedir.
- Indica el tipo de interés nominal anual.
- Introduce el plazo en años.
- Revisa la cuota mensual, los intereses totales y el total pagado.
- Consulta la tabla anual para ver cuánto capital amortizas cada año y cómo baja el saldo.
- Cambia el plazo o el tipo y repite el cálculo para comparar escenarios.
Cómo funciona
Ejemplos de cálculo
Ejemplo 1: 150.000 € a 25 años
Un préstamo de 150.000 € al 3,5 % anual a 25 años tiene una cuota mensual de 751 €. A lo largo del plazo pagas unos 225.281 €, de los cuales 75.281 € son intereses. En la tabla se ve que durante los primeros años la mayor parte de la cuota corresponde a intereses.
Ejemplo 2: préstamo personal de 20.000 € a 5 años
20.000 € al 8 % anual a 5 años dan una cuota de 406 €. Los intereses totales son de unos 4.332 € y el total pagado de unos 24.332 €. El plazo corto mantiene los intereses contenidos aunque el tipo sea más alto que en una hipoteca.
Ejemplo 3: préstamo sin intereses
300.000 € al 0 % a 10 años se reparten en cuotas de 2.500 € al mes. Los intereses son 0 € y el total pagado coincide con el capital. La tabla muestra una amortización lineal del saldo, sin coste financiero.
Qué significa el resultado
La tabla de amortización explica dos cosas que la cuota sola no muestra: cuánto pagas realmente por el dinero prestado y qué parte de cada pago reduce tu deuda. En un préstamo largo, los primeros años son los más caros en intereses; por eso amortizar capital al principio ahorra más que hacerlo al final. Compara el total pagado con el importe prestado para ver el sobrecoste real y usa la tabla para decidir si te conviene un plazo más corto, una cuota más alta o una amortización parcial. Recuerda que la calculadora supone cuotas fijas y un tipo constante: en préstamos a tipo variable la tabla real cambiará con cada revisión.
Errores comunes
- Confundir el tipo anual con el tipo mensual que se aplica al saldo.
- Usar el precio de compra en lugar del capital financiado.
- Suponer que la cuota incluye impuestos, seguros o comisiones.
- Pensar que la tabla contempla pagos extra cuando no los has introducido.
- Comparar préstamos por la cuota sin mirar los intereses totales.
- Olvidar que en un tipo variable la tabla cambia con cada revisión.
Supuestos y límites
- El tipo de interés es fijo durante todo el plazo.
- Las cuotas son iguales, mensuales y se pagan puntualmente.
- Los intereses se calculan cada mes sobre el saldo pendiente.
- El préstamo se paga por completo al final, sin cuota final ni pago global.
- No se incluyen comisiones, impuestos, seguros ni gastos de escrow.
Preguntas frecuentes
¿Qué es la tabla de amortización?
Es el desglose de cada pago: cuánto va a intereses, cuánto reduce el capital y cuánto queda pendiente. La calculadora la agrupa por años para que sea más fácil de leer.
¿Por qué pago más intereses al principio?
Porque los intereses se calculan sobre el saldo pendiente, que es mayor al inicio. A medida que el saldo baja, la parte de la cuota destinada a intereses disminuye y la de capital aumenta.
¿Puedo usar esta calculadora para una hipoteca?
Sí, si la hipoteca tiene tipo fijo y cuota constante. Para incluir impuestos, seguros, comunidad o pagos extra, usa la calculadora de hipoteca, que añade esos conceptos.
¿Cómo afecta un plazo más corto?
Sube la cuota mensual pero reduce los intereses totales. Un plazo más largo baja la cuota y encarece el préstamo. La diferencia puede ser de miles de euros, así que conviene comparar ambos escenarios.
¿La calculadora incluye comisiones de apertura?
No. La estimación solo considera capital, tipo y plazo. Si hay comisión de apertura, seguro obligatorio u otros gastos, súmalos aparte al coste total.
¿Qué pasa si el tipo es 0 %?
La cuota es simplemente el capital dividido entre el número de meses, y los intereses son cero. Es el mismo reparto lineal que muestra la tabla en el ejemplo 3.
Fuentes
Actualización 2026
Cómo usar el resultado profesional
Esta página no es solo una caja de fórmula. El resultado está pensado para comprobarlo, compararlo y llevarlo contigo.
- Hoja de trabajo profesional. El resultado incluye los datos usados, el método y el alcance, además de una comprobación de sensibilidad de una variable para calculadoras financieras.
- Escenarios A/B. Guarda dos conjuntos de datos en el navegador y compara las cifras principal, secundaria y el desglose lado a lado.
- Imprimir / PDF y CSV. Imprime una hoja con la marca o exporta la tabla anual cuando la calculadora la genera.
- Diferencias de cotización. La sección siguiente explica por qué un banco, prestamista, bróker o proveedor puede dar una cifra distinta.
Las fórmulas y los supuestos anteriores siguen gobernando la cifra. La hoja de trabajo hace la estimación auditable; no la convierte en una cotización de un prestamista, una declaración de impuestos ni asesoría personalizada.
Mortgage & Home Buying Center
See the companion tools, decision guides, and patterns that go with this calculator.
Go deeper