Qué hace esta calculadora
Esta calculadora de préstamo estudiantil estima la cuota mensual de un préstamo a tipo fijo y los intereses que pagarás durante todo el plazo. Sirve para préstamos Direct federales y para muchos préstamos privados con un calendario estándar. Úsala para comparar un plazo de 10 años con uno de 20, para ver cuánto ahorra un tipo más bajo o para comprobar un préstamo refinanciado antes de firmarlo. Es una herramienta educativa basada en el sistema financiero de Estados Unidos; los planes de pago por ingresos, la condonación y las ayudas federales no son asesoría fiscal ni legal.
Cómo usarla
- Introduce el importe del préstamo, el tipo de interés anual y el plazo en años.
- Abre Opciones avanzadas para añadir comisiones de apertura, pagos extra o una fecha de inicio.
- Revisa la cuota mensual, los intereses totales, el total pagado y la fecha de liquidación.
- Consulta la tabla anual para ver cuánto va a capital y cuánto a intereses cada año.
- Cambia una variable a la vez para comparar plazos, tipos y pagos extra.
Cómo funciona
Ejemplos de cálculo
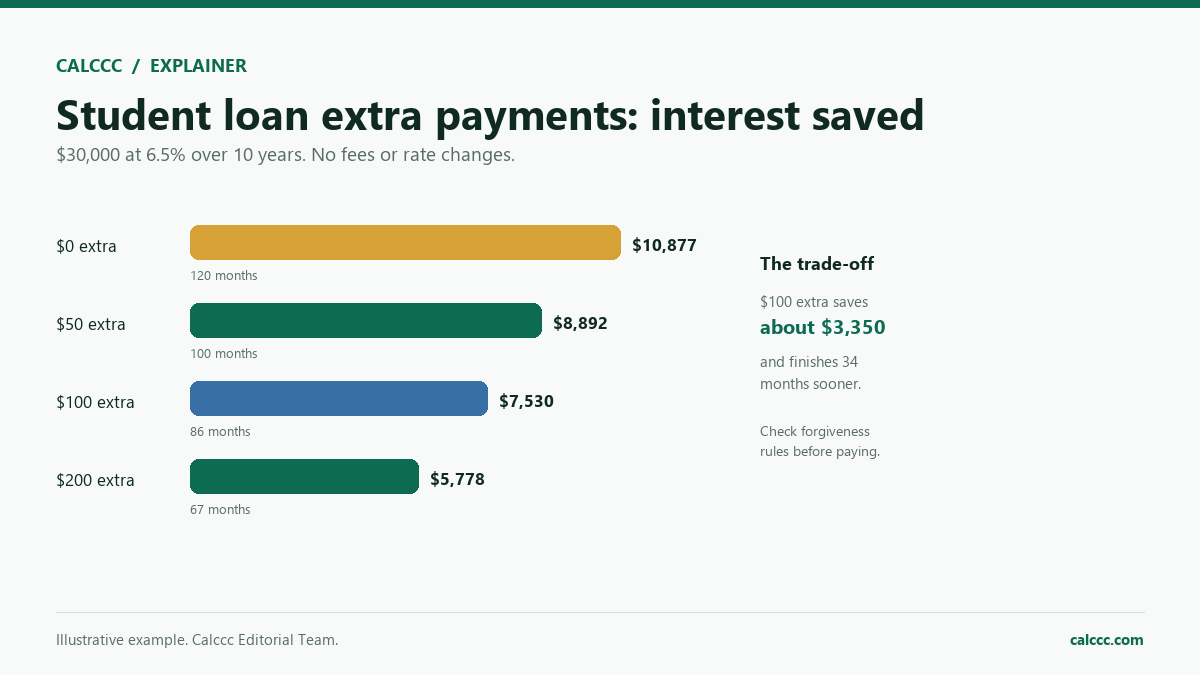
Ejemplo 1: 30.000 USD al 6,5 % a 10 años
La cuota mensual ronda los 340,64 USD. En 120 pagos devuelves unos 40.877 USD, de los cuales unos 10.877 USD son intereses. Son aproximadamente 36 centavos de interés por cada dólar prestado.
Ejemplo 2: 45.000 USD al 5,5 % a 15 años
La cuota mensual es de unos 367,69 USD. El total pagado ronda los 66.184 USD y los intereses unos 21.184 USD. Un plazo más largo baja la cuota, pero eleva mucho el coste total frente a un plazo corto.
Ejemplo 3: 20.000 USD al 7,9 % a 10 años con comisiones y pago extra
La cuota mensual es de unos 241,60 USD. Sumando 200 USD de comisiones de apertura y 100 USD extra al mes, el préstamo se liquida en unos 75 pagos, con unos 5.345 USD de intereses y un total pagado de unos 25.545 USD, comisiones incluidas.
Qué significa el resultado
El plazo decide buena parte del resultado. Un plazo más largo reduce la cuota obligatoria, lo que puede encajar en un presupuesto, pero sube los intereses totales porque el saldo permanece pendiente más tiempo. El tipo importa igual o más: en un préstamo de 30.000 USD a 10 años, bajar la APR del 6,5 % al 5 % ahorra varios miles de dólares. Los préstamos federales ofrecen además planes de pago por ingresos, pago escalonado y condonación que esta calculadora no modela, y que pueden cambiar tanto la cuota como el total. Refinanciar préstamos federales con un banco privado puede bajar el tipo, pero normalmente implica renunciar a protecciones federales como la suspensión de pagos o los planes por ingresos. Trata el resultado como el coste de un calendario fijo estándar.
Errores comunes
- Introducir el importe original cuando ya has devuelto parte del préstamo.
- Comparar plazos solo por la cuota mensual y no por los intereses totales.
- Dar por hecho que la APR ya incluye la comisión de apertura.
- Modelar un plan estándar cuando el préstamo está en un plan de pago por ingresos.
- Refinanciar préstamos federales sin comprobar qué protecciones se pierden.
- Olvidar que las comisiones se pagan por adelantado y no se financian en esta estimación.
Supuestos y límites
- El tipo de interés es fijo durante todo el plazo.
- Las cuotas son iguales y mensuales, y empiezan un mes después de comenzar el pago.
- El importe completo se desembolsa y no se acumulan intereses antes del pago.
- Las comisiones de apertura se suman al coste total, pero no se financian.
- No se modelan la suspensión de pagos, la condonación ni los planes de pago por ingresos.
- Los importes del modelo están en dólares estadounidenses (USD); el sitio puede mostrar los resultados con el formato de moneda de tu configuración regional (EUR), sin convertir divisas.
- Es una estimación educativa, no asesoría financiera, fiscal ni legal.
Preguntas frecuentes
¿Incluye los planes de pago federales?
No. Modela un préstamo a tipo fijo con cuotas iguales. Los planes de pago por ingresos, la suspensión de pagos y la condonación son aparte.
¿Cómo ayudan los pagos extra?
El capital extra reduce el saldo y los intereses futuros. La calculadora compara el préstamo con y sin pagos extra.
¿Se incluyen las comisiones de apertura?
Puedes añadirlas al coste total; en esta estimación no se financian dentro del préstamo.
¿Sirve para una refinanciación?
Sí. Introduce el importe nuevo, el tipo, el plazo y las comisiones. Compara el coste total, no solo la cuota.
¿Por qué mi cuota es distinta?
Las comisiones del servicer, la capitalización de intereses, el plan de pago y el redondeo pueden cambiar el importe.
¿Puedo ver un calendario mensual?
La página muestra un resumen anual; con la misma fórmula se puede generar el detalle mes a mes.
Fuentes
Actualización 2026
Cómo usar el resultado profesional
Esta página no es solo una caja de fórmula. El resultado está pensado para comprobarlo, compararlo y llevarlo contigo.
- Hoja de trabajo profesional. El resultado incluye los datos usados, el método y el alcance, además de una comprobación de sensibilidad de una variable para calculadoras financieras.
- Escenarios A/B. Guarda dos conjuntos de datos en el navegador y compara las cifras principal, secundaria y el desglose lado a lado.
- Imprimir / PDF y CSV. Imprime una hoja con la marca o exporta la tabla anual cuando la calculadora la genera.
- Diferencias de cotización. La sección siguiente explica por qué un banco, prestamista, bróker o proveedor puede dar una cifra distinta.
Las fórmulas y los supuestos anteriores siguen gobernando la cifra. La hoja de trabajo hace la estimación auditable; no la convierte en una cotización de un prestamista, una declaración de impuestos ni asesoría personalizada.
Loan Center
See the companion tools, decision guides, and patterns that go with this calculator.
Go deeper