


Claves
- La cuota de la hipoteca no es el coste completo de ser propietario.
- Los gastos de cierre y de venta encarecen las estancias cortas.
- La subida del alquiler y la revalorización de la vivienda deciden la comparación a largo plazo.
- El pago inicial tiene un coste de oportunidad.
- Prueba un escenario pesimista, no solo el optimista.
Empieza por el coste mensual completo
La cuota de la hipoteca suele incluir capital e intereses. Ser propietario añade además el impuesto sobre la propiedad, el seguro del hogar, el mantenimiento y, en algunos casos, las cuotas del HOA (asociación de propietarios). Una regla de planificación muy extendida es reservar cerca del 1 % del valor de la vivienda al año para mantenimiento, aunque la reserva adecuada depende de la antigüedad y del estado de la casa.
El alquiler parece más simple porque un solo pago cubre la vivienda. Pero puede subir cada año y el inquilino no acumula patrimonio neto. La comparación no es «hipoteca frente a alquiler», sino «coste total de ser propietario frente a coste total de alquilar, incluido lo que ocurre con el efectivo».
Gastos de cierre y de venta
Comprar tiene costes por adelantado: comisiones del prestamista, título de propiedad, tasación, registro y partidas de escrow (depósito en garantía) pagadas por anticipado. Vender tiene los suyos, a menudo un 6 % o más entre comisión y cierre. Si compras y vendes en pocos años, esos gastos pueden superar el patrimonio que generas. Por eso un horizonte corto suele favorecer el alquiler.
El patrimonio neto no es dinero en el bolsillo
El patrimonio neto es el valor de la vivienda menos lo que debes y menos los gastos de venta. Una casa de 450.000 $ que sube un 3 % al año vale unos 604.000 $ a los diez años. Si todavía debes 280.000 $ y pagas un 6 % por vender, tu patrimonio neto ronda los 288.000 $. Es riqueza real, pero no equivale a 288.000 $ en una cuenta de ahorro.
Ser propietario también te da un lugar donde vivir, y eso tiene valor más allá de la rentabilidad. Alquilar aporta flexibilidad. Esos factores no financieros forman parte de la decisión.
El coste de oportunidad
El pago inicial y el efectivo del cierre podrían invertirse. Si ese dinero rinde un 5 %, el inquilino tendrá un saldo invertido que el comprador no tiene. Una comparación justa incluye esa rentabilidad renunciada. No significa que alquilar gane siempre; significa que el pago inicial no sale gratis.
Qué cambia la respuesta
Las estancias más largas favorecen la compra, porque los gastos de cierre se reparten entre más años y una parte mayor de cada cuota va a capital. Un alquiler que sube rápido favorece la compra. Una revalorización rápida de la vivienda también. Un mantenimiento, unos impuestos o unos gastos de venta más altos favorecen el alquiler. Un mercado inmobiliario plano puede hacer que alquilar salga mejor durante mucho tiempo.
Un ejemplo con números
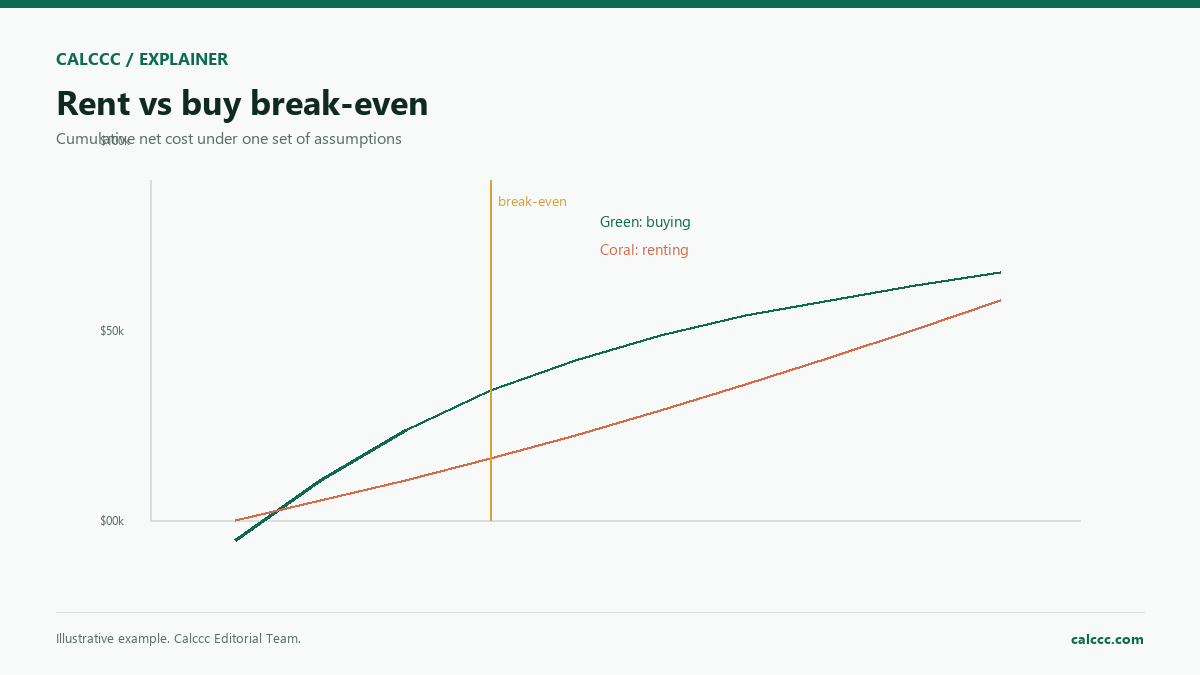
Supón una vivienda de 450.000 $, un 20 % de pago inicial, una hipoteca a 30 años al 6,5 %, un impuesto sobre la propiedad del 1,2 %, 1.800 $ de seguro, un 1 % de mantenimiento, un 3 % de revalorización, un 3 % de gastos de cierre, un 6 % de gastos de venta, un alquiler de 2.200 $ que sube un 3 % al año y un 5 % de rentabilidad sobre el efectivo invertido. A diez años, el modelo da una compra más barata en términos netos, con un punto de equilibrio alrededor del cuarto año. Cambia las hipótesis y la respuesta se mueve.
Por qué los primeros años parecen caros
Las primeras cuotas de la hipoteca se concentran en intereses, mientras que los gastos de cierre se pagan al principio. Esa combinación hace que los dos o tres primeros años de propiedad parezcan peores de lo que sugiere la cuota mensual. Quien vende pronto puede recuperar menos de lo que invirtió. Quien alquila evita esos gastos de transacción, pero renuncia a cualquier revalorización.
La comparación debería incluir también el coste de mudarse. Tanto si alquilas como si compras, la mudanza tiene un precio. Si comprar te obliga a un desplazamiento más largo o a un segundo coche, esos gastos también entran en el presupuesto.
Qué significa el año de punto de equilibrio
El año de punto de equilibrio no garantiza que comprar sea mejor a partir de ahí. Es el primer año en que el coste neto acumulado de comprar, según un conjunto concreto de hipótesis, no supera al de alquilar. Si los precios se estancan o la subida del alquiler se frena, la línea se mueve. Trátalo como una herramienta de sensibilidad, no como una meta.
Actualización de 2026: HOA, PMI y tabla comparativa
La calculadora de alquilar o comprar de Calccc ya incluye el HOA y el PMI (seguro hipotecario privado), un gráfico del desglose mensual de la propiedad y una tabla año a año con el neto de comprar, el neto de alquilar, la diferencia y el patrimonio acumulado. El coste mensual de la propiedad aparece separado del alquiler para que veas qué partida está moviendo el resultado.
Usa a la vez el horizonte de comparación, la revalorización, la subida del alquiler, el mantenimiento, los gastos de transacción y la rentabilidad de la inversión. El año de punto de equilibrio es una salida del modelo, no una predicción: cambia una hipótesis cada vez y guarda las dos versiones como escenarios A/B.
Cómo hemos verificado esta guía
Construimos la comparación con los mismos supuestos de flujo de caja que usa la calculadora y revisamos la aritmética a mano. El modelo es un escenario educativo, no una previsión ni una recomendación.
Actualización de la calculadora en 2026
La calculadora enlazada se ha renovado. Ahora incluye una hoja de trabajo profesional con los datos utilizados, el método y su alcance, y una prueba de sensibilidad a una sola variable para las herramientas de finanzas. Puedes guardar dos conjuntos de datos como escenarios A/B y comparar los resultados lado a lado. La acción Imprimir / PDF genera una hoja con la marca del sitio, y las calculadoras que producen tablas pueden exportar un CSV.
La página también explica por qué un banco, un prestamista, un bróker o un proveedor pueden darte otra cifra: tasa frente a APR, comisiones, precio según el perfil de crédito, impuestos, seguros y fechas. Usa la oferta por escrito o el Loan Estimate (estimación oficial del préstamo) como documento vinculante, no la estimación de la calculadora.
Preguntas frecuentes
¿Comprar siempre es mejor que alquilar?
No. Depende del horizonte, de los gastos de transacción, de la subida de precios y de alquileres, y de la rentabilidad del dinero que uses para comprar.
¿Cuánto tiempo tengo que quedarme para que comprar compense?
No hay una cifra universal. Muchas reglas prácticas hablan de cinco a siete años, pero la respuesta correcta depende de tu mercado local y de tus costes.
¿Debo incluir el mantenimiento?
Sí. Reservar cerca del 1 % del valor al año es un punto de partida habitual, pero las casas antiguas y los sistemas principales pueden exigir más.
¿El alquiler es dinero tirado?
No. El alquiler compra vivienda y flexibilidad. La pregunta es si el uso alternativo del mismo dinero da un resultado mejor en tu situación.
¿Qué pasa si vendo antes del punto de equilibrio?
Puedes recuperar menos de lo que invertiste: los gastos de cierre se reparten entre pocos años y las primeras cuotas se van casi enteras a intereses. Por eso un horizonte corto suele favorecer el alquiler.


