Qué hace esta calculadora
Comprar una vivienda mezcla una inversión con un gasto: pagas intereses, impuestos, mantenimiento y costos de cierre, pero acumulas patrimonio y te proteges de las subidas del alquiler. Alquilar evita esos costos fijos y deja libre el capital de la entrada, que puede invertirse. La comparación justa incluye los costos de compra y de venta, la revalorización, el crecimiento del alquiler y la rentabilidad del dinero que no gastas en la entrada. Es un modelo, no una predicción del mercado.
Cómo usarla
- Introduce el precio de la vivienda y la entrada.
- Ajusta la tasa hipotecaria y el plazo del préstamo.
- Indica cuántos años quieres comparar.
- Introduce el alquiler actual y su incremento anual previsto.
- Revisa impuestos, seguro, mantenimiento, HOA y PMI.
- Añade la revalorización, los costos de compraventa y la rentabilidad alternativa.
Cómo funciona
Ejemplos de cálculo
Ejemplo 1: vivienda de 450.000 USD y 10 años de comparación
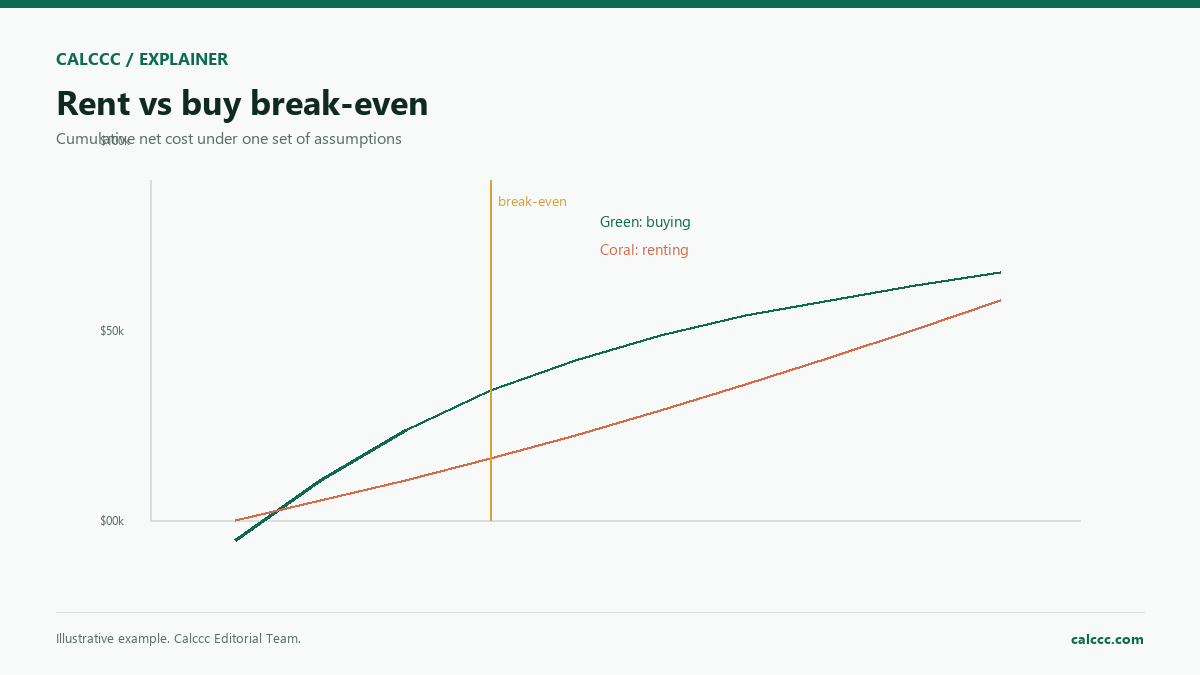
Con 90.000 USD de entrada, un tipo del 6,5 %, un alquiler de 2.200 USD y un incremento del 3 %, el costo neto de comprar es 230.270,81 USD frente a 367.737,01 USD de alquilar. La diferencia de −137.466,20 USD indica que comprar es más barato en ese horizonte, con año de equilibrio en el 4.
Ejemplo 2: el mismo caso con un alquiler de 2.500 USD y 5 años
En un horizonte de 5 años, el costo neto de comprar es 145.153,28 USD y el de alquilar 191.084,82 USD, con una diferencia de −45.931,54 USD. El patrimonio tras la venta sería 153.373,41 USD y el equilibrio llegaría en el año 3.
Ejemplo 3: mismo caso con 15 años
A 15 años, comprar cuesta 290.772,77 USD netos frente a 602.680,39 USD de alquilar, una diferencia de −311.907,62 USD. El patrimonio tras la venta alcanza 397.807,31 USD; el año de equilibrio sigue siendo el 4.
Qué significa el resultado
Una diferencia negativa significa que comprar es más barato en ese horizonte; una positiva, que alquilar cuesta menos. El resultado es muy sensible a la revalorización, al crecimiento del alquiler y a cuánto tiempo te quedas. Comprar suele necesitar varios años para recuperar los costos de cierre y de venta, por lo que una estancia corta favorece el alquiler. La oportunidad de invertir la entrada hace que alquilar sea competitivo cuando el mercado de valores rinde por encima de la vivienda. Revisa los supuestos: PMI constante, mantenimiento proporcional y sin impuestos ni deducciones.
Errores comunes
- Comparar solo la cuota hipotecaria con el alquiler.
- Olvidar la entrada, los costos de cierre y los costos de venta.
- Suponer que la vivienda siempre sube y el alquiler nunca.
- Ignorar el mantenimiento y las reparaciones.
- No incluir el costo de oportunidad de la entrada.
- Usar un horizonte demasiado corto para recuperar los costos de transacción.
Supuestos y límites
- La hipoteca es de tasa fija y se amortiza según el plazo introducido.
- La revalorización y el crecimiento del alquiler son constantes.
- El PMI se mantiene constante aunque la LTV baje del 80 %.
- El mantenimiento se calcula como porcentaje del valor de la vivienda.
- No se modelan impuestos sobre la renta ni deducciones fiscales.
- La rentabilidad alternativa se aplica al capital no invertido en la entrada y a los costos.
- Es una estimación educativa, no una predicción del mercado.
Preguntas frecuentes
¿Cuántos años hay que quedarse para que comprar compense?
Depende del mercado y de los costos, pero suele necesitar varios años para recuperar los costos de cierre y de venta. El año de equilibrio de la calculadora te da una referencia.
¿Por qué comprar sale más caro al principio?
Porque los costos de cierre, las comisiones y el mantenimiento se pagan al inicio, mientras que el patrimonio crece poco a poco.
¿Qué rentabilidad alternativa debo usar?
Una estimación realista y diversificada a largo plazo, no un rendimiento puntual reciente.
¿Incluye deducciones fiscales?
No. Los intereses y los impuestos sobre la propiedad pueden deducirse en algunos casos, pero la calculadora no los modela.
¿Por qué aparece el PMI si doy el 20 % de entrada?
El PMI se aplica cuando la entrada es inferior al 20 %; si en tu caso no aplica, pon la tasa de PMI en 0.
¿La calculadora decide si debo comprar?
No. Aporta una comparación aritmética con tus supuestos; la decisión depende también de tu estabilidad, tu horizonte y tus prioridades.
Fuentes
Actualización 2026
Cómo usar el resultado profesional
Esta página no es solo una caja de fórmula. El resultado está pensado para comprobarlo, compararlo y llevarlo contigo.
- Hoja de trabajo profesional. El resultado incluye los datos usados, el método y el alcance, además de una comprobación de sensibilidad de una variable para calculadoras financieras.
- Escenarios A/B. Guarda dos conjuntos de datos en el navegador y compara las cifras principal, secundaria y el desglose lado a lado.
- Imprimir / PDF y CSV. Imprime una hoja con la marca o exporta la tabla anual cuando la calculadora la genera.
- Diferencias de cotización. La sección siguiente explica por qué un banco, prestamista, bróker o proveedor puede dar una cifra distinta.
Las fórmulas y los supuestos anteriores siguen gobernando la cifra. La hoja de trabajo hace la estimación auditable; no la convierte en una cotización de un prestamista, una declaración de impuestos ni asesoría personalizada.
Mortgage & Home Buying Center
See the companion tools, decision guides, and patterns that go with this calculator.
Go deeper