


Puntos clave
- Los intereses se cobran sobre el saldo pendiente, no sobre el monto original.
- Un pago fijo no implica un reparto fijo; el capital crece con el tiempo.
- Los pagos extra van a capital y reducen intereses futuros.
- Un plazo más largo baja el pago pero suele aumentar los intereses totales.
- Compara el total pagado y la fecha de liquidación, no solo el pago.
La fórmula
Para un préstamo de tasa fija con pagos mensuales, el pago es:
M = P × r × (1 + r)n ÷ ((1 + r)n − 1)
donde P es el capital, r la tasa mensual (tasa anual ÷ 12 ÷ 100) y n el número de pagos. La fórmula produce un pago nivelado. El reparto dentro de ese pago no es nivelado.
Cada mes, interés = saldo pendiente × tasa mensual. Capital = pago − interés. El saldo nuevo es el anterior menos el capital. Repite hasta llegar a cero.
Un ejemplo a 30 años
Un préstamo de €300,000 al 6.5% a 30 años tiene un pago mensual de unos €1,896. En el primer mes, el interés es €300,000 × 0.0054167 = €1,625. Los €271 restantes van a capital. En el último año, el interés es una fracción pequeña del pago y casi todo va a capital.
En los primeros 12 meses, aproximadamente el 86% de los pagos va a intereses y el 14% a capital. No es un truco del prestamista; es la aritmética de cobrar intereses sobre un saldo grande.
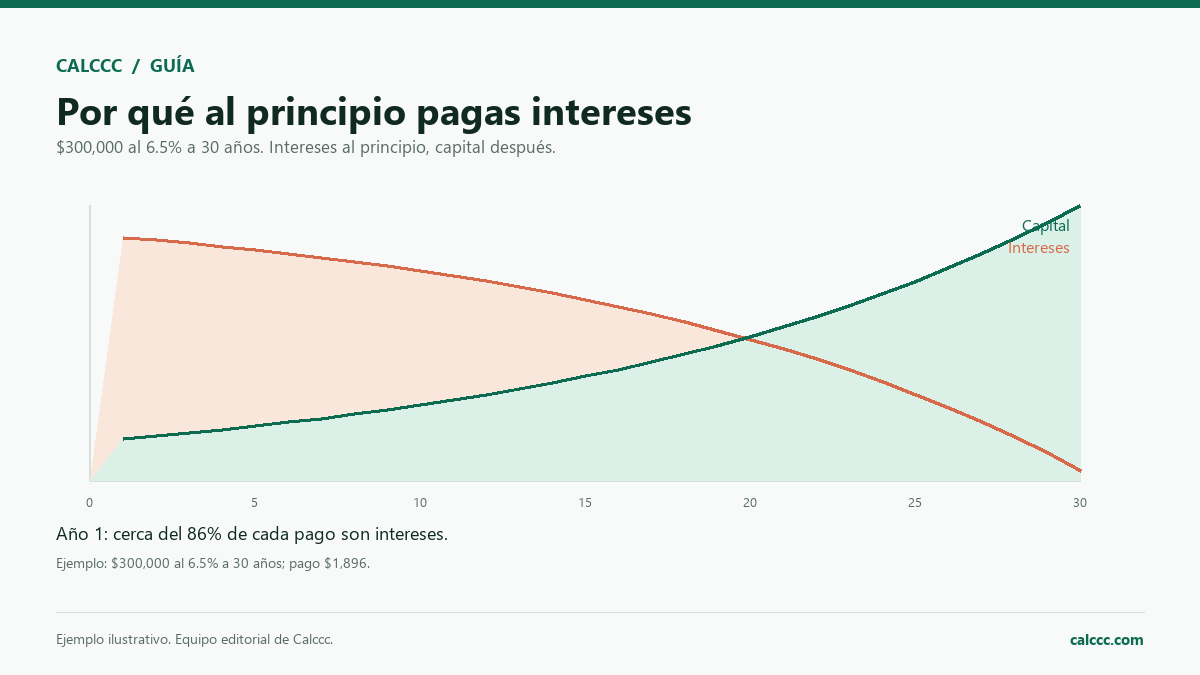
Vista año a año
| Año | Intereses del año | Capital del año | Saldo aproximado al final |
|---|---|---|---|
| 1 | €19,401 | €3,353 | €296,647 |
| 5 | €18,409 | €4,346 | €280,833 |
| 10 | €16,745 | €6,009 | €254,328 |
| 15 | €14,445 | €8,310 | €217,677 |
| 20 | €11,263 | €11,491 | €166,996 |
| 25 | €6,864 | €15,890 | €96,912 |
| 30 | €781 | €21,973 | €0 |
Las cifras están redondeadas y suponen sin pagos extra, comisiones ni cambios de tasa. La forma importa más que los euros exactos: los intereses se cargan al principio.
Qué hacen los pagos extra
Un pago extra se aplica a capital (confírmalo con el servicer). Como los intereses futuros se calculan sobre un saldo menor, el préstamo termina antes y cuesta menos. Un extra de €100 al mes en el ejemplo ahorra decenas de miles de euros y acorta el plazo varios años; un pago único de €5,000 en el año uno tiene un efecto distinto que los mismos €5,000 repartidos en cinco años.
Cuanto antes se hace el pago extra, más intereses futuros evita. Por eso un pago único al principio puede superar a uno mayor después. Confirma que el servicer aplica los extras a capital y no los trata como pagos regulares adelantados.
Plazo: el intercambio
| Plazo | Pago P&I sobre €300,000 al 6.5% | Intereses totales |
|---|---|---|
| 15 años | €2,613 | €170,300 |
| 20 años | €2,237 | €236,900 |
| 30 años | €1,896 | €382,600 |
Un plazo más corto sube el pago pero reduce los intereses. Un plazo más largo baja el pago pero mantiene el saldo más tiempo. Ninguno es universalmente correcto; depende del flujo de caja, la estabilidad y lo que harías con la diferencia.
Preguntas frecuentes
¿Por qué el primer pago es casi todo intereses?
Porque los intereses se calculan sobre el saldo pendiente. Al inicio el saldo es el monto completo, así que el cargo es mayor. Al pagar capital, el cargo baja.
¿Los pagos extra siempre reducen intereses?
Normalmente sí, si se aplican a capital y no hay penalización. Confirma con el servicer; algunos sistemas aplican el extra al siguiente pago programado.
¿Un pago mensual más bajo siempre es mejor?
No. Un plazo más largo puede bajar el pago y aumentar los intereses totales. Compara el costo total y la fecha de liquidación.
¿Cómo cambia una tasa ajustable?
El pago se recalcula cuando cambia la tasa. La forma de amortización es parecida, pero el pago y los intereses totales no son fijos.
Cómo verificamos esta guía
Calculamos el pago y el reparto anual directamente con la fórmula de amortización y comprobamos a mano el interés del primer mes. La CFPB describe cómo el prestamista divulga el pago y los intereses totales; la calculadora sigue los mismos supuestos de tasa fija. Las cifras están redondeadas.


