Qué hace esta calculadora
Un punto de descuento cuesta el 1 % del importe del préstamo y reduce el tipo de interés, normalmente 0,25 puntos porcentuales, aunque el prestamista fija la relación real. Pagar puntos tiene sentido si te quedas en la vivienda más tiempo que el punto de equilibrio: el ahorro mensual debe recuperar el coste inicial. La calculadora ignora el valor del dinero en el tiempo, los impuestos y las comisiones de cierre. Es una herramienta educativa del mercado hipotecario de Estados Unidos; no es una oferta de préstamo.
Cómo usarla
- Introduce el importe del préstamo.
- Introduce el tipo de interés actual sin puntos.
- Indica cuántos puntos de descuento pagarías.
- Ajusta la reducción de tipo por punto que ofrezca el prestamista.
- Introduce el plazo del préstamo.
- Compara el ahorro mensual con el mes de equilibrio antes de decidir.
Cómo funciona
Ejemplos de cálculo
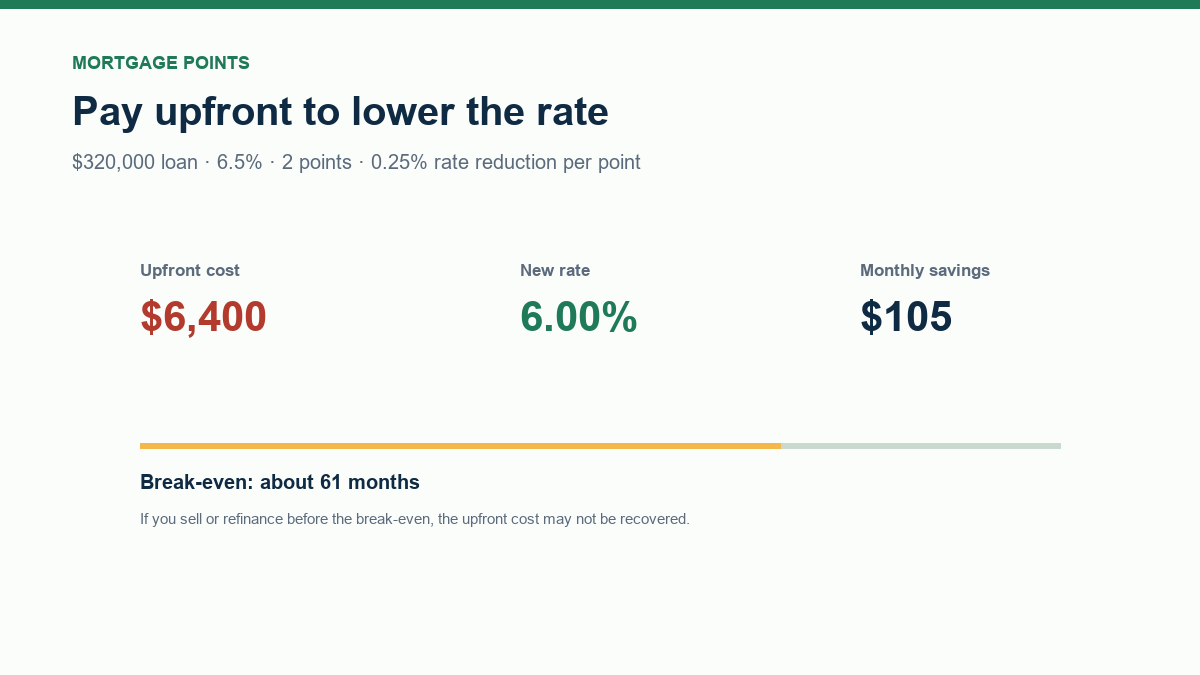
Ejemplo 1: préstamo de 320.000 USD al 6,5 % con 2 puntos
Los puntos cuestan 6.400 USD y bajan el tipo al 6 %. La cuota pasa de 2.022,62 a 1.918,56 USD/mes, un ahorro de 104,06 USD. El equilibrio llega a los 61,5 meses y el ahorro de intereses en 30 años es 37.460,16 USD.
Ejemplo 2: préstamo de 400.000 USD al 7 % con 1 punto
Un punto cuesta 4.000 USD y reduce el tipo al 6,75 %. La cuota baja de 2.661,21 a 2.594,39 USD/mes, con 66,82 USD de ahorro y equilibrio a los 59,9 meses. El ahorro de intereses en el plazo es 24.054,33 USD.
Ejemplo 3: préstamo de 250.000 USD al 6 % con 3 puntos a 15 años
Los puntos cuestan 7.500 USD y dejan el tipo en 4,875 %. La cuota baja de 2.109,64 a 1.960,74 USD/mes, con un ahorro de 148,90 USD y equilibrio a los 50,4 meses; el ahorro total de intereses es 26.801,73 USD.
Qué significa el resultado
El punto de equilibrio es la prueba básica: cuántos meses tardas en recuperar el coste de los puntos con el ahorro mensual. Si prevés vender o refinanciar antes, los puntos probablemente no compensan. Además, el dinero de los puntos podría invertirse o usarse para reducir el principal. La reducción real de tipo varía por prestamista y por mercado, y los puntos no siempre son deducibles en el mismo año. Pide siempre la combinación de tipo y puntos en la Loan Estimate y compara varias ofertas.
Errores comunes
- Suponer que cada punto reduce siempre 0,25 puntos porcentuales.
- No calcular el mes de equilibrio antes de pagar puntos.
- Pagar puntos si piensas vender o refinanciar pronto.
- Ignorar el costo de oportunidad del dinero de los puntos.
- Comparar solo la cuota y no los intereses totales.
- Olvidar que los puntos se pagan al cierre, además de la entrada.
Supuestos y límites
- Un punto cuesta exactamente el 1 % del importe del préstamo.
- La reducción de tipo por punto es constante.
- El préstamo es de tasa fija y se mantiene hasta el vencimiento.
- No se incluyen comisiones de cierre, impuestos ni deducciones.
- El equilibrio ignora el valor del dinero en el tiempo.
- No se modela la venta ni la refinanciación anticipada.
- Es una estimación educativa, no una oferta de préstamo.
Preguntas frecuentes
¿Qué es un punto hipotecario?
Es un pago inicial equivalente al 1 % del importe del préstamo que reduce el tipo de interés y, por tanto, la cuota mensual.
¿Cuánto baja el tipo con un punto?
Con frecuencia 0,25 puntos porcentuales, pero depende del prestamista y del mercado. Pregunta la reducción exacta antes de comparar.
¿Cuándo compensa pagar puntos?
Cuando te quedas en la vivienda más tiempo que el punto de equilibrio y no necesitas ese dinero para otra cosa.
¿Los puntos son deducibles de impuestos?
Pueden serlo en algunas hipotecas de vivienda habitual, con reglas específicas. Consulta a un profesional fiscal.
¿Qué pasa si vendo antes del equilibrio?
No recuperas el coste de los puntos con el ahorro mensual, así que la operación puede salir a pérdida.
¿La calculadora incluye las comisiones de cierre?
No. Los puntos se suman a las comisiones de cierre y a la entrada; añádelos a tu presupuesto de efectivo.
Fuentes
Actualización 2026
Cómo usar el resultado profesional
Esta página no es solo una caja de fórmula. El resultado está pensado para comprobarlo, compararlo y llevarlo contigo.
- Hoja de trabajo profesional. El resultado incluye los datos usados, el método y el alcance, además de una comprobación de sensibilidad de una variable para calculadoras financieras.
- Escenarios A/B. Guarda dos conjuntos de datos en el navegador y compara las cifras principal, secundaria y el desglose lado a lado.
- Imprimir / PDF y CSV. Imprime una hoja con la marca o exporta la tabla anual cuando la calculadora la genera.
- Diferencias de cotización. La sección siguiente explica por qué un banco, prestamista, bróker o proveedor puede dar una cifra distinta.
Las fórmulas y los supuestos anteriores siguen gobernando la cifra. La hoja de trabajo hace la estimación auditable; no la convierte en una cotización de un prestamista, una declaración de impuestos ni asesoría personalizada.
Mortgage & Home Buying Center
See the companion tools, decision guides, and patterns that go with this calculator.
Go deeper